餐桌、矿山、资本市场,厄尔尼诺搅动连锁风云
(本文作者为 松果财经,钛媒体经授权发布)
文 | 松果财经
2026年8月以来,“厄尔尼诺”概念席卷全市场。
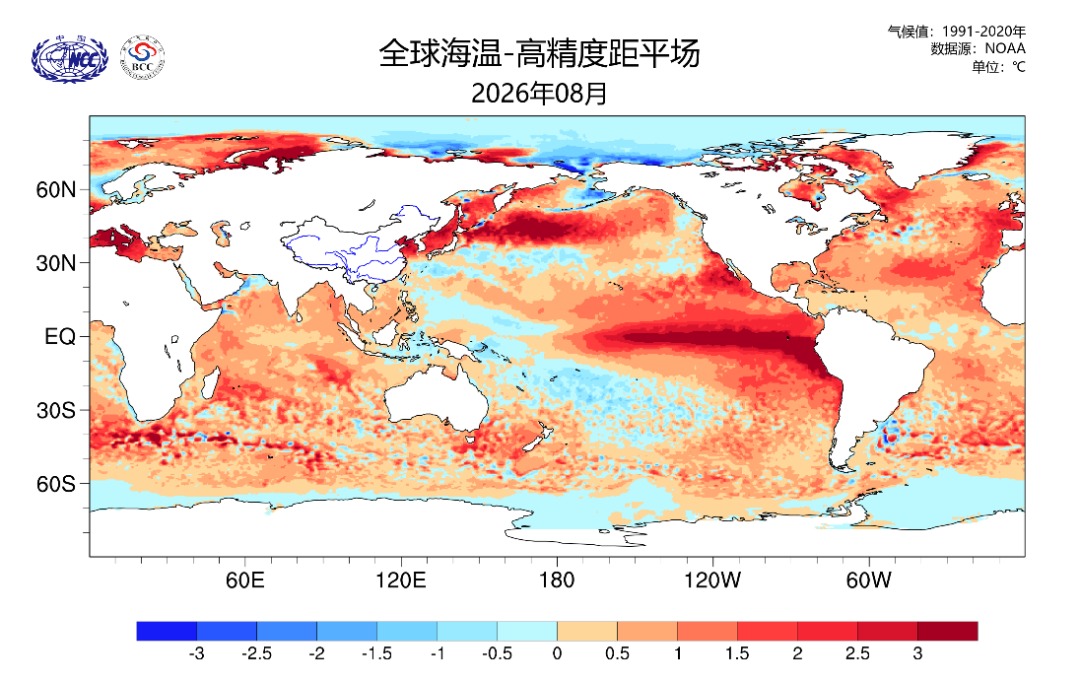
据央视新闻报道,气候机构监测发现赤道中东太平洋海表温度仍在上升,海温异常可能在2026年11月至12月达到峰值,影响延续至2027年夏季。而世界气象组织等机构此前已经预警,这次厄尔尼诺的强度将远超预期。
中金公司曾在年初的一份研报中提到,全球大宗商品市场与气候波动的纠葛,始终是一部“自然与产业链”的博弈史。今天,从物产价格、资源市场波动到资本市场的反应,一切都在得到证实。
一、农业:风险在于供应链能否承受波动
农业一直以来都是厄尔尼诺冲击最直接的板块。但厄尔尼诺对农业的影响,并不只是大众刻板印象中的减产。
从气候角度看,降雨带变化会让部分地区面临干旱,另一些地区遭遇暴雨;同一种农产品,因产地、库存、进口来源和替代品不同,价格传导也可能完全不同。渔业、粮食、地方物产,实际各有各的预期。而它们所关联的下游消费,比如餐饮业或者副产品加工,实际更多会思考哪些原料缺少替代,哪些环节拥有缓冲空间。
秘鲁鳀鱼是一个有代表性的生产赛道。鳀鱼是鱼粉的重要原料,鱼粉又是虾、三文鱼、海鲈鱼等水产养殖饲料的主要蛋白来源,而中国长期是秘鲁鱼粉最大的买家。
行业数据显示,2026年,秘鲁中北部海域第一季鳀鱼最大捕捞配额为191.4万吨,低于上年的300万吨;8月21日,相关渔季又因海洋环境不利、幼鱼比例偏高等因素关闭。这意味着供应端收紧会先作用于鱼粉,再传到饲料和养殖成本。
7月底,秘鲁和智利超级蒸汽鱼粉价格同比涨幅超过98%,秘鲁前四个月对华鱼粉出口量同比下降36%,表明气候变化已经进入贸易和生产环节。
另一个受影响的核心大宗物资是棕榈油,它的产销也会折射气候影响的滞后性。
按照行业数据,印尼和马来西亚贡献全球约八成棕榈油,东南亚降水减少后,油棕果串数量和单果重量可能受到影响,但产量变化通常要在6个月至1年后才充分体现。
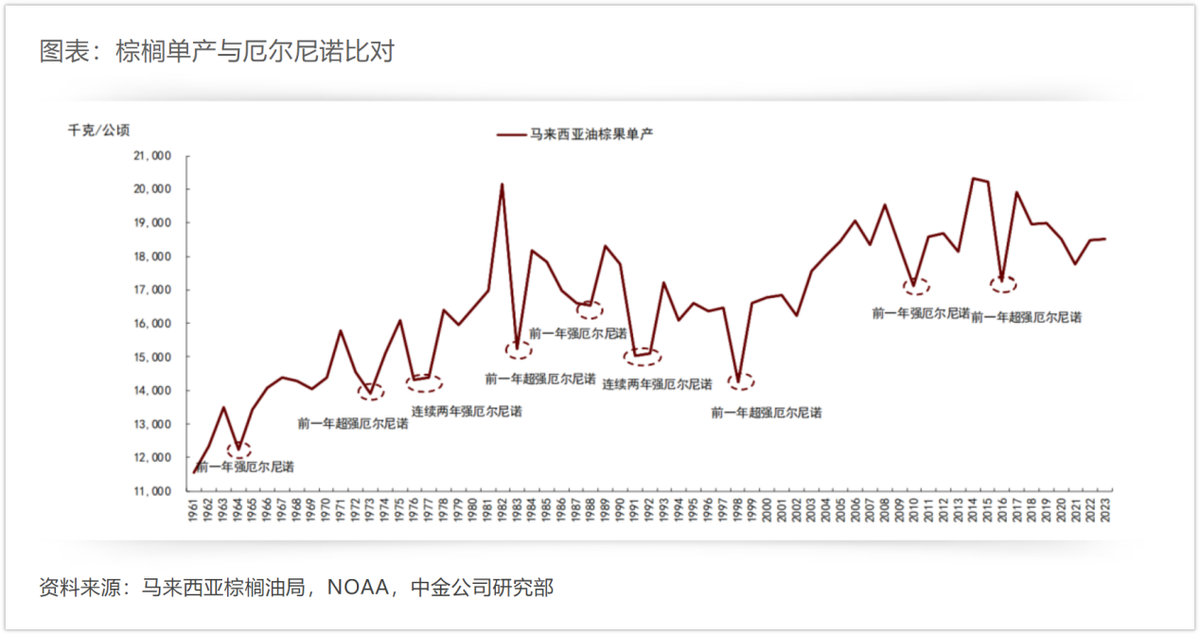
棕榈油作为一种原材料,可广泛用于中式烹饪、火锅底料、食品工业和烘焙。若减产影响落在2027年,餐饮成本的调整将延迟显现。
同理,咖啡的影响周期还要更长。越南、印尼和印度是罗布斯塔咖啡的重要供应地,巴西则是阿拉比卡咖啡的主要产地。干旱会影响罗布斯塔产区的灌溉和开花,高温与降雨失衡也可能影响巴西单产。
荷兰合作银行的一份报告提到,罗布斯塔期货价格持续偏高,市场已经提前计入2027至2028年度的供应风险。所以,原料涨价会压缩门店和烘焙企业利润,也可能促使国产咖啡等受影响相对较小的产品去寻找更高附加值的加工和销售渠道。
可见,农业相关大宗商品的这类传导不一定马上表现为消费者端价格上涨。市场有很多方法消化成本或是调整采购结构。只有当原料供应持续偏紧、替代方案成本较高,压力才会逐层传给批发商、加工企业和终端门店。
因此,判断厄尔尼诺的终端影响,必须追踪库存、饲料配方和采购周期,不能只看天气预报或某个期货品种的涨幅。
另一个容易被市场、消费者忽略的影响因素是,供应波动越频繁,产销之间的组织能力越重要。
农业生产者若只能在收获时寻找买家,遇到天气变化时,容易同时承受产量、价格和损耗风险;若销售端能够提前形成订单,生产标准、采收安排和加工投入便有了更稳定的依据。

这也是为什么近年来部分电商产业平台开始更深入地参与农业。中金认为,气候冲击往往是嵌入全球供应链的“灰犀牛”。不过面对这种潜在的冲击,人类并非无力作为。
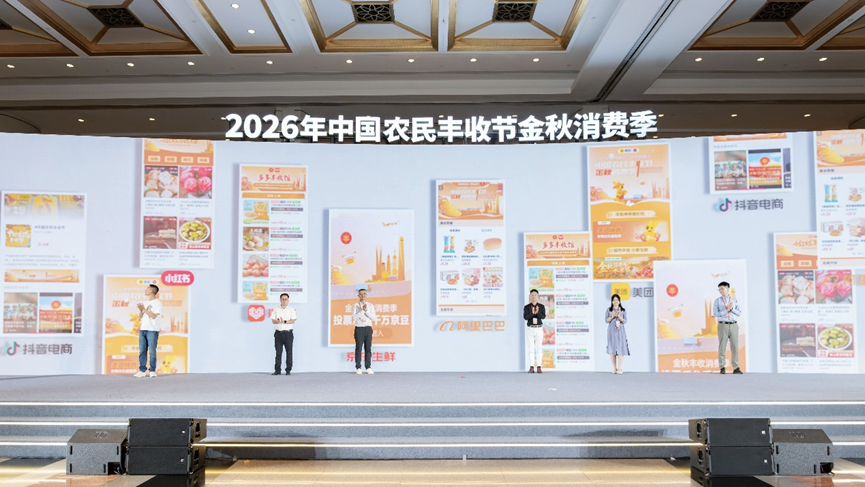
2026年9月4日,中国农民丰收节金秋消费季启动活动在上海举行,拼多多作为电商代表参与,并发布了加强农产品供应链投资、探索农业经济创新路径、上线“多多丰收馆”、组织专题展区和助农直播等举措。
拼多多已连续多年加强农业投资,其投资意义并不在于抵抗厄尔尼诺这种非常态化事件的影响,但它能够成功将消费端的需求反馈、产地的标准化生产、冷链加工和销售渠道连接起来,显著提升产业链的韧性,提升农业全周期回报率,间接为产业链和生产者增强抵御风险的能力。
例如,有公开案例显示,拼多多平台上的海南金钻凤梨借助稳定订单和消费反馈,种植面积从零星试种扩大至超过10万亩;广东荔枝商家引入溯源码后,消费者可查看产地、发货商、检疫和检验信息,店铺复购率从15%升至30%;湖北潜江的小龙虾商家借助全国冷链销售,并采用超声波清洗、液氮锁鲜等加工方式,单个工厂在收虾季加工量可超过1.5万吨。
气候变化对人类生产生活的影响越发显著,这些能降低滞销和损耗、延长农产品销售半径的方式,既有助于让优质产品获得更稳定的价格反馈,也能提升产业对环境变化的感知能力。
对农业而言,韧性不只来自育种、灌溉等田间技术,也来自订单、加工、冷链和品牌体系是否足够成熟。厄尔尼诺将让大部分更理解供给波动的影响,也会让这些平时不太被看见的基础能力展示出价值。
二、矿山:以铜铝为例透视供给约束
在农业之外,矿业也是一个受厄尔尼诺影响较为严重的产业。
农业主要关注作物、渔场和库存,矿业还要叠加露天采矿、道路运输、港口装运以及冶炼用电。后者的主要问题在于,南美和非洲既是全球重要的铜矿产区,也位于本轮干旱、暴雨交替影响较明显的区域。
南美铜矿产量占全球比重超过35%,非洲约占18%,两地合计足以撬动资源市场的半壁江山。而矿山、道路、港口和电力系统只要有一个环节效率下降,天气便可能转化为精矿供应的不稳定。
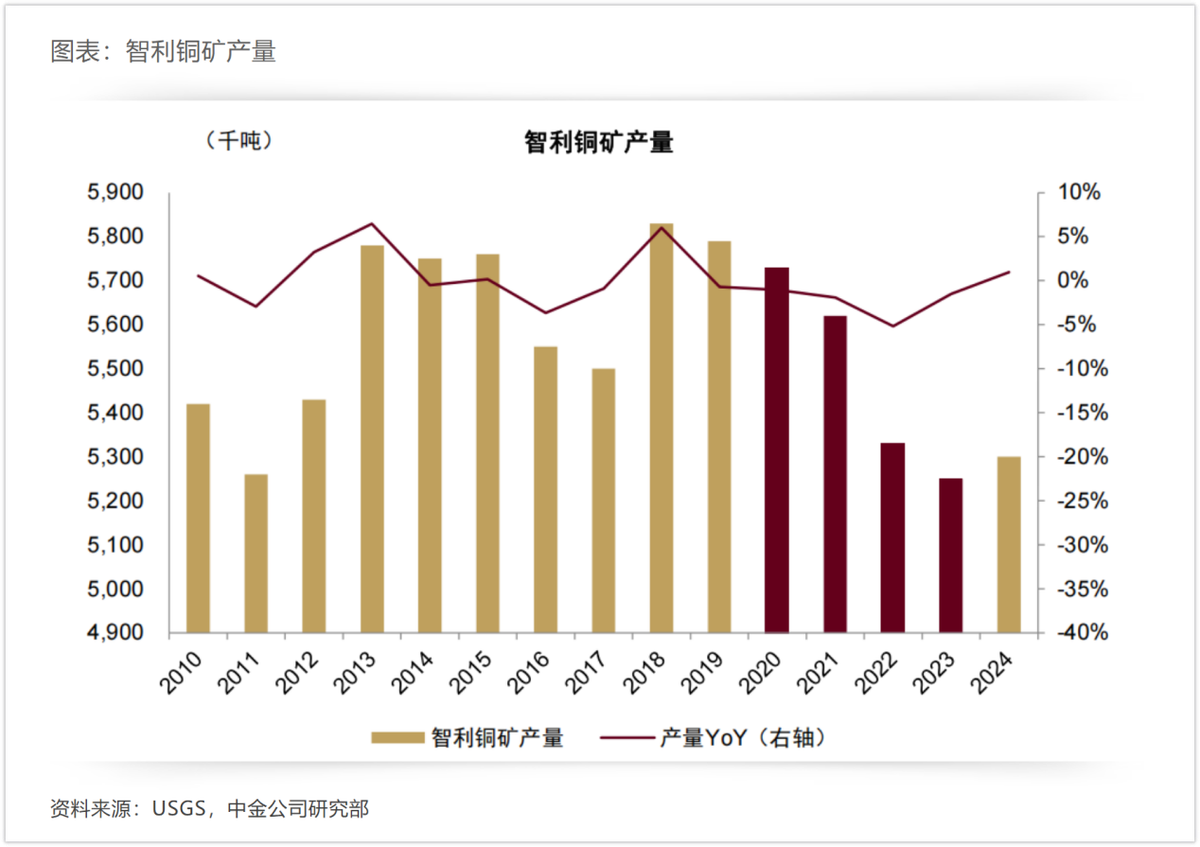
目前,铜已经显著受到矿端和运输端影响。受今年极强厄尔尼诺影响,矿业巨头安托法加斯塔的Los Pelambres和伦丁矿业的Caserones已在7月中旬暂停运营,对应减少的潜在产能可能超过4万吨。今年以来,全球铜价涨幅已逼近20%——这是在高基数价格的基础上再次上涨的数据。
与此同时,冶炼厂若同时面对原料采购困难和船期延误,铜精矿加工费、现货升贴水和交易所库存便会率先反映预期。
铜价上涨并不意味着产业链各环节同步受益。资源企业拥有矿山和长协销售,可能获得更强的利润弹性;电力设备、新能源汽车和电子制造企业则要承担更高的材料成本,最终能否转嫁取决于订单结构和议价能力。
和铜类似,铝也会受到上游供给限制,不过它还更受电力因素的影响。
生产1吨原铝约需1.35万千瓦时电力,水电占比较高的地区在高温干旱时可能出现水库水位下降和水电出力不足。所以,上游铝土矿受开采条件影响,而中游冶炼厂承受的是电力成本上升、阶段性限产和调度变化,供应收紧反而发生在冶炼端比较多。
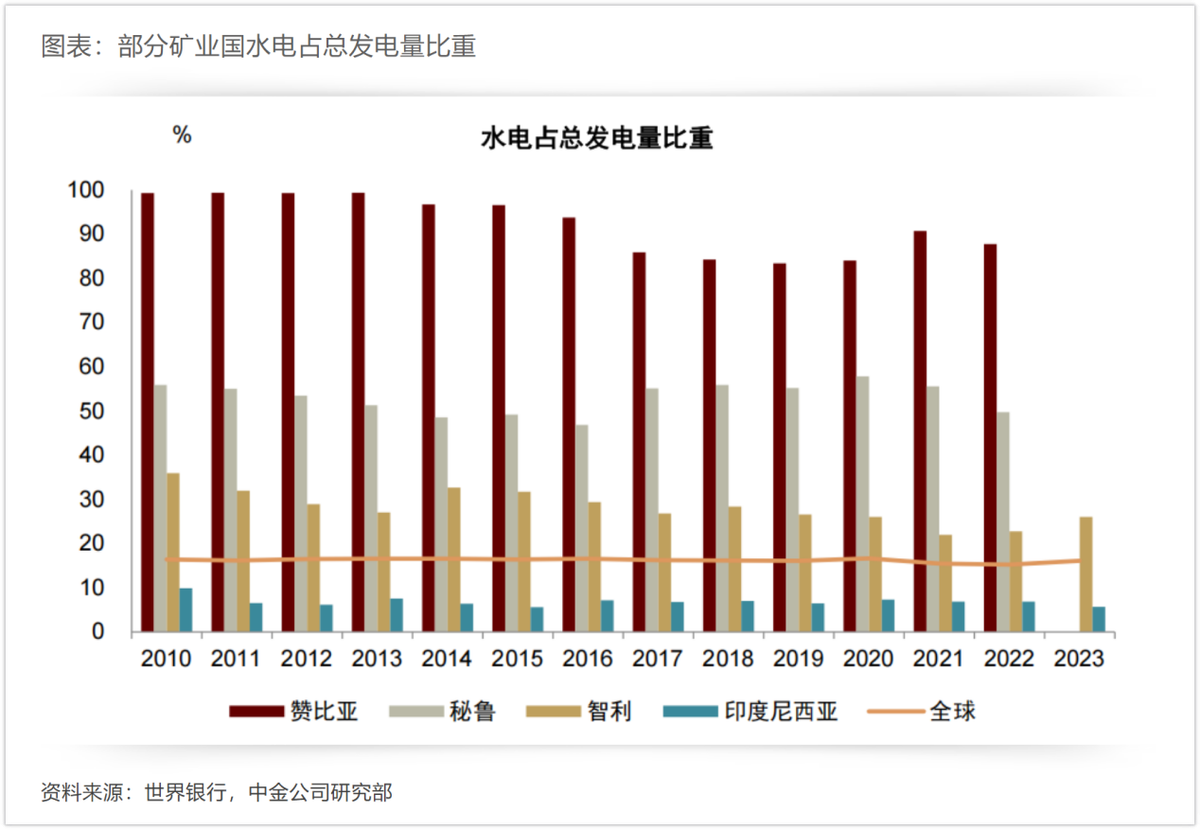
能源金属本身是矿业与宏观经济之间的中间环节。水电出力下降后,部分国家需要增加煤炭、天然气或石油进口;高温又会推升制冷用电,使电网负荷增加。港口、运河和交通干线若因缺水、洪水或风暴受阻,矿石、粮食和燃料的运输成本可能同时上升。这有助于完整理解为什么气候会影响整个供应链,带来无法回避的影响。
正是因为这种传导效应的存在,市场短期关注商品价格上行,不如思考处于产业链什么位置才能更有“核心资产”的优势。拥有稳定矿源、海外矿权、运输通道和能源保障的企业,更有机会把供给紧张转化为经营收益;缺乏资源控制力的企业,即使产品售价上涨,也往往是被周期的力量“反推”,缺乏主动性和可持续性。
三、资本市场过早的预期,导致了过早的兑现
值得一提的是,和以往各种题材的“抢跑”一样,在厄尔尼诺真正极端期到来之前,资本市场已经消耗了对它的预期。
截至最新日期,A股粮食概念自7月底周期底部至9月初高点的累计涨幅接近30%。个股中,粮食板块的金健米业、种子领域的敦煌种业、糖领域的中粮糖业、渔业领域的中水渔业、养殖板块的天山生物、橡胶领域的海南橡胶等核心概念股均取得不小的涨幅。
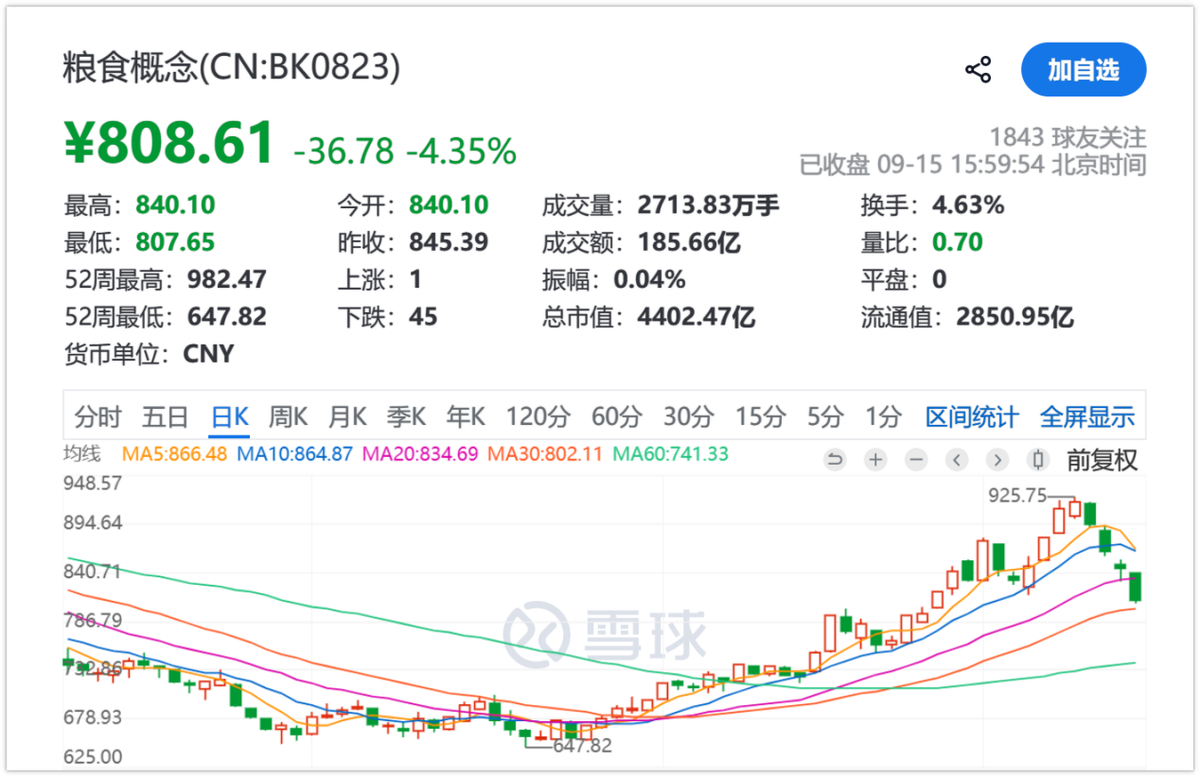
同期,全球食品价格指数升至近三年高位,谷物价格指数环比上涨3.4%,小麦单月涨幅达到5.8%,咖啡期货在一个半月内上涨近40%。在强劲的未来预期面前,市场并不是等到所有产量数据落地后才交易,而是先根据天气、库存和出口变化,估算未来的供需缺口。
这种提前定价具有合理性。因为农产品最重要的问题在于缺口,矿山则很难短时间扩产,交易者因此会提前关注产区天气、船期、出口政策和库存,对板块进行计价。
但正如我们对农业的分析,在中长期投资者眼中,厄尔尼诺带来的变化应有另一种维度的理解。
种业企业能否获得收益,取决于品种储备、销售结构、制种成本和补种需求;粮食贸易与加工企业能否改善利润,取决于库存成本、采购节奏和终端议价;铜铝企业能否受益,取决于资源自给率、加工费、能源成本和产品销售方式。
那些能够提高供给稳定性的产业环节,包括但不限于节水灌溉、种业育种、设施农业、冷链物流、农产品加工和供应链数字化,总是会在不断变化的气候中得到来自大自然的强调。
所以长期来看,资本市场因此可能从“哪种商品会涨”转向关注“哪些企业能够承受供给波动”。市场需要区分真实能力与短期叙事,理解不同板块间既同向前行、又位置交错的时间线,找到最好的布局窗口。
对投资者而言,厄尔尼诺带来的不只是一次商品行情,更是一场关于供应链韧性的重新认知。
来源:松果财经
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
(本文作者为 松果财经,钛媒体经授权发布)
文 | 松果财经
2026年8月以来,“厄尔尼诺”概念席卷全市场。
据央视新闻报道,气候机构监测发现赤道中东太平洋海表温度仍在上升,海温异常可能在2026年11月至12月达到峰值,影响延续至2027年夏季。而世界气象组织等机构此前已经预警,这次厄尔尼诺的强度将远超预期。
中金公司曾在年初的一份研报中提到,全球大宗商品市场与气候波动的纠葛,始终是一部“自然与产业链”的博弈史。今天,从物产价格、资源市场波动到资本市场的反应,一切都在得到证实。
一、农业:风险在于供应链能否承受波动
农业一直以来都是厄尔尼诺冲击最直接的板块。但厄尔尼诺对农业的影响,并不只是大众刻板印象中的减产。
从气候角度看,降雨带变化会让部分地区面临干旱,另一些地区遭遇暴雨;同一种农产品,因产地、库存、进口来源和替代品不同,价格传导也可能完全不同。渔业、粮食、地方物产,实际各有各的预期。而它们所关联的下游消费,比如餐饮业或者副产品加工,实际更多会思考哪些原料缺少替代,哪些环节拥有缓冲空间。
秘鲁鳀鱼是一个有代表性的生产赛道。鳀鱼是鱼粉的重要原料,鱼粉又是虾、三文鱼、海鲈鱼等水产养殖饲料的主要蛋白来源,而中国长期是秘鲁鱼粉最大的买家。
行业数据显示,2026年,秘鲁中北部海域第一季鳀鱼最大捕捞配额为191.4万吨,低于上年的300万吨;8月21日,相关渔季又因海洋环境不利、幼鱼比例偏高等因素关闭。这意味着供应端收紧会先作用于鱼粉,再传到饲料和养殖成本。
7月底,秘鲁和智利超级蒸汽鱼粉价格同比涨幅超过98%,秘鲁前四个月对华鱼粉出口量同比下降36%,表明气候变化已经进入贸易和生产环节。
另一个受影响的核心大宗物资是棕榈油,它的产销也会折射气候影响的滞后性。
按照行业数据,印尼和马来西亚贡献全球约八成棕榈油,东南亚降水减少后,油棕果串数量和单果重量可能受到影响,但产量变化通常要在6个月至1年后才充分体现。
棕榈油作为一种原材料,可广泛用于中式烹饪、火锅底料、食品工业和烘焙。若减产影响落在2027年,餐饮成本的调整将延迟显现。
同理,咖啡的影响周期还要更长。越南、印尼和印度是罗布斯塔咖啡的重要供应地,巴西则是阿拉比卡咖啡的主要产地。干旱会影响罗布斯塔产区的灌溉和开花,高温与降雨失衡也可能影响巴西单产。
荷兰合作银行的一份报告提到,罗布斯塔期货价格持续偏高,市场已经提前计入2027至2028年度的供应风险。所以,原料涨价会压缩门店和烘焙企业利润,也可能促使国产咖啡等受影响相对较小的产品去寻找更高附加值的加工和销售渠道。
可见,农业相关大宗商品的这类传导不一定马上表现为消费者端价格上涨。市场有很多方法消化成本或是调整采购结构。只有当原料供应持续偏紧、替代方案成本较高,压力才会逐层传给批发商、加工企业和终端门店。
因此,判断厄尔尼诺的终端影响,必须追踪库存、饲料配方和采购周期,不能只看天气预报或某个期货品种的涨幅。
另一个容易被市场、消费者忽略的影响因素是,供应波动越频繁,产销之间的组织能力越重要。
农业生产者若只能在收获时寻找买家,遇到天气变化时,容易同时承受产量、价格和损耗风险;若销售端能够提前形成订单,生产标准、采收安排和加工投入便有了更稳定的依据。
这也是为什么近年来部分电商产业平台开始更深入地参与农业。中金认为,气候冲击往往是嵌入全球供应链的“灰犀牛”。不过面对这种潜在的冲击,人类并非无力作为。
2026年9月4日,中国农民丰收节金秋消费季启动活动在上海举行,拼多多作为电商代表参与,并发布了加强农产品供应链投资、探索农业经济创新路径、上线“多多丰收馆”、组织专题展区和助农直播等举措。
拼多多已连续多年加强农业投资,其投资意义并不在于抵抗厄尔尼诺这种非常态化事件的影响,但它能够成功将消费端的需求反馈、产地的标准化生产、冷链加工和销售渠道连接起来,显著提升产业链的韧性,提升农业全周期回报率,间接为产业链和生产者增强抵御风险的能力。
例如,有公开案例显示,拼多多平台上的海南金钻凤梨借助稳定订单和消费反馈,种植面积从零星试种扩大至超过10万亩;广东荔枝商家引入溯源码后,消费者可查看产地、发货商、检疫和检验信息,店铺复购率从15%升至30%;湖北潜江的小龙虾商家借助全国冷链销售,并采用超声波清洗、液氮锁鲜等加工方式,单个工厂在收虾季加工量可超过1.5万吨。
气候变化对人类生产生活的影响越发显著,这些能降低滞销和损耗、延长农产品销售半径的方式,既有助于让优质产品获得更稳定的价格反馈,也能提升产业对环境变化的感知能力。
对农业而言,韧性不只来自育种、灌溉等田间技术,也来自订单、加工、冷链和品牌体系是否足够成熟。厄尔尼诺将让大部分更理解供给波动的影响,也会让这些平时不太被看见的基础能力展示出价值。
二、矿山:以铜铝为例透视供给约束
在农业之外,矿业也是一个受厄尔尼诺影响较为严重的产业。
农业主要关注作物、渔场和库存,矿业还要叠加露天采矿、道路运输、港口装运以及冶炼用电。后者的主要问题在于,南美和非洲既是全球重要的铜矿产区,也位于本轮干旱、暴雨交替影响较明显的区域。
南美铜矿产量占全球比重超过35%,非洲约占18%,两地合计足以撬动资源市场的半壁江山。而矿山、道路、港口和电力系统只要有一个环节效率下降,天气便可能转化为精矿供应的不稳定。
目前,铜已经显著受到矿端和运输端影响。受今年极强厄尔尼诺影响,矿业巨头安托法加斯塔的Los Pelambres和伦丁矿业的Caserones已在7月中旬暂停运营,对应减少的潜在产能可能超过4万吨。今年以来,全球铜价涨幅已逼近20%——这是在高基数价格的基础上再次上涨的数据。
与此同时,冶炼厂若同时面对原料采购困难和船期延误,铜精矿加工费、现货升贴水和交易所库存便会率先反映预期。
铜价上涨并不意味着产业链各环节同步受益。资源企业拥有矿山和长协销售,可能获得更强的利润弹性;电力设备、新能源汽车和电子制造企业则要承担更高的材料成本,最终能否转嫁取决于订单结构和议价能力。
和铜类似,铝也会受到上游供给限制,不过它还更受电力因素的影响。
生产1吨原铝约需1.35万千瓦时电力,水电占比较高的地区在高温干旱时可能出现水库水位下降和水电出力不足。所以,上游铝土矿受开采条件影响,而中游冶炼厂承受的是电力成本上升、阶段性限产和调度变化,供应收紧反而发生在冶炼端比较多。
能源金属本身是矿业与宏观经济之间的中间环节。水电出力下降后,部分国家需要增加煤炭、天然气或石油进口;高温又会推升制冷用电,使电网负荷增加。港口、运河和交通干线若因缺水、洪水或风暴受阻,矿石、粮食和燃料的运输成本可能同时上升。这有助于完整理解为什么气候会影响整个供应链,带来无法回避的影响。
正是因为这种传导效应的存在,市场短期关注商品价格上行,不如思考处于产业链什么位置才能更有“核心资产”的优势。拥有稳定矿源、海外矿权、运输通道和能源保障的企业,更有机会把供给紧张转化为经营收益;缺乏资源控制力的企业,即使产品售价上涨,也往往是被周期的力量“反推”,缺乏主动性和可持续性。
三、资本市场过早的预期,导致了过早的兑现
值得一提的是,和以往各种题材的“抢跑”一样,在厄尔尼诺真正极端期到来之前,资本市场已经消耗了对它的预期。
截至最新日期,A股粮食概念自7月底周期底部至9月初高点的累计涨幅接近30%。个股中,粮食板块的金健米业、种子领域的敦煌种业、糖领域的中粮糖业、渔业领域的中水渔业、养殖板块的天山生物、橡胶领域的海南橡胶等核心概念股均取得不小的涨幅。
同期,全球食品价格指数升至近三年高位,谷物价格指数环比上涨3.4%,小麦单月涨幅达到5.8%,咖啡期货在一个半月内上涨近40%。在强劲的未来预期面前,市场并不是等到所有产量数据落地后才交易,而是先根据天气、库存和出口变化,估算未来的供需缺口。
这种提前定价具有合理性。因为农产品最重要的问题在于缺口,矿山则很难短时间扩产,交易者因此会提前关注产区天气、船期、出口政策和库存,对板块进行计价。
但正如我们对农业的分析,在中长期投资者眼中,厄尔尼诺带来的变化应有另一种维度的理解。
种业企业能否获得收益,取决于品种储备、销售结构、制种成本和补种需求;粮食贸易与加工企业能否改善利润,取决于库存成本、采购节奏和终端议价;铜铝企业能否受益,取决于资源自给率、加工费、能源成本和产品销售方式。
那些能够提高供给稳定性的产业环节,包括但不限于节水灌溉、种业育种、设施农业、冷链物流、农产品加工和供应链数字化,总是会在不断变化的气候中得到来自大自然的强调。
所以长期来看,资本市场因此可能从“哪种商品会涨”转向关注“哪些企业能够承受供给波动”。市场需要区分真实能力与短期叙事,理解不同板块间既同向前行、又位置交错的时间线,找到最好的布局窗口。
对投资者而言,厄尔尼诺带来的不只是一次商品行情,更是一场关于供应链韧性的重新认知。
来源:松果财经
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App