人形机器人的第一份公账,Agility Robotics 上市前夜的深度解析
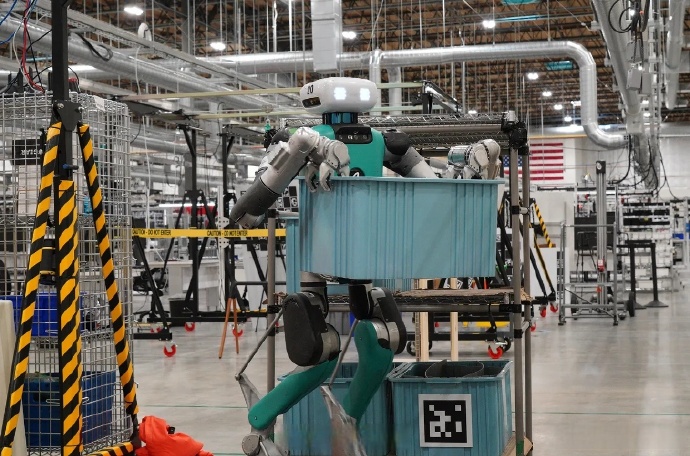
(本文作者为 斯马克机器人版,钛媒体经授权发布)
文 | 斯马克机器人版
二〇二六年十一月五日,纳斯达克会为一家公司敲钟。
Agility Robotics,代码 AGLT,将被这样介绍——全球首家在美国上市、且拥有真实商业部署的纯血人形机器人公司。
定语长得像是在叠甲。
每多一个从句,就多堵住一个可能的质疑。
「纯血」,是为了把它与那些顺带做人形的巨头划开。
「真实商业部署」,是为了把它与那些只有演示视频的公司划开。
「美国上市」,是为了把它与我们这边已经登陆科创板的同行划开。
三重排除之后,剩下的东西其实不多。
2025 年全年确认营收 178.2 万美元。
对应 25 亿美元投前估值,市销率超过 1400 倍。其中约 63.5%(113.19 万美元)来自关联方,面向非关联方的销售只有 65.01 万美元。
信托账户从约 4.24 亿美元,缩到约 1.64 亿美元。
六月二十四日双方签约时的口径是「假设无赎回」,信托可贡献约 4.24 亿。
到十月三十日公告,实际只剩约 1.64 亿。
SPAC 股东赎回掉了六成以上,总募资从「超 6.2 亿」落到约 4.65 亿。
这是具身智能行业第一次被推到公开市场的强光下,被迫回答它此前从未被要求回答的问题。
这家公司的对手是谁?
所有关于人形机器人商业化的论证,最后都会落到同一个锚点上:把机器的小时成本,与人的小时工资放在一起比。
Agility 自己也这么算的。
十月六日的投资者日上,首席财务官给出了完整框架。
一台 Digit 按 RaaS(机器人即服务)出租,月费约 8500 美元,一年约 10.2 万美元,另加约 2.5 万美元的一次性部署费。
按五年生命周期计,累计带来约 50 万美元收入。
而作为对照的人力成本,是全负担时薪约 30.5 美元。
机器人的小时成本约为人工的六成、五成、甚至更低。
人形机器人已经在成本上打赢了人类。
我们看 GXO 佐治亚州 Flowery Branch 站点的数据。
该站点于 2024 年中上线,是全球首个正式商业化的人形机器人部署,也是首个 RaaS 合同。
到 2025 年 11 月,Digit 4 在这个站点完成了累计 10 万个周转箱搬运的里程碑,任务准确率约 98%。
上线:
2024 年中
里程碑:
2025 年 11 月 跨度 ≈ 17 个月 ≈ 510 天 100,000 ÷ 510 ≈ 196 个/天
一个熟练仓员在同类动作(取箱—搬运—放置)上的产出,通常是每小时数十件量级,单班就是数百件。
即便把整个站点的产出全部归给机器,一个站点的日产出也只相当于一个人类工人的单班工作量。
成本侧:
10.2 万美元/年 ÷ (20 小时/天 × 365 天)
≈ 14 美元/有效小时
对照人工全负担 30.5 美元/小时
→ 成本约为人工的 46%
产出侧:
若单机单位时间产出为人力的 1/5
→ 单位产出成本 = 0.46 × 5 ≈ 2.3 倍
若单机单位时间产出为人力的 1/15
→ 单位产出成本 = 0.46 × 15 ≈ 6.9 倍
按"同等工作量"计,Digit 当前的花费可能是人工的 2 到 7 倍。
这个区间是敏感性分析而非点估计——因为单机每小时搬多少个箱子,至今没有任何一家公司披露过。
所以一台机器每小时搬多少箱呢?
机器目前干得太慢了。
最大客户自己说还没回本。
GXO 的 CEO 在 8 月财报会上说,公司跑了 45 个人形机器人试点,"尚未在人形机器人上实现投资回报",估计还要几年。两周多之后,GXO 照样签下了两个新站点。
那么作为一个理性的买方,他们为什么还要继续下单?
十月二十六日,Agility 与 GXO 宣布把合作扩展到北卡罗来纳与田纳西两个电商履约站点,二〇二七年初先用 Digit 4 硬件起步,待 Digit 5 商业化后迁移。
而同期,GXO 也在自家设施里测试 Apptronik 的 Apollo 与 Reflex Robotics 的人形机器人。
GXO 买的是一条学习曲线的入场券。
他们知道今天的单位经济不成立,也知道这个品类在两三年内会更便宜也更能干。现在是为了在曲线变陡之前,把操作经验、现场数据和安全流程先攒出来。
虽然客户买的是"未来",而供应商也要有能力,且必须撑到那个未来。
一台专用分拣机一天只干分拣,干完就闲置。
一台人形机器人理论上可以:上午搬料箱,下午拆垛,傍晚去看机台,夜里做质检和码垛。
Digit 5 的官方任务清单里写着 depalletizing(拆垛)、machine tending(看机台)、kitting and sequencing(配套与排序)、quality inspection(质检)、palletizing(码垛)—— 是这个品类唯一的 ROI 出路。
单机年有效工时 ÷ 单机年日历工时 = 日历填满率
(年日历工时 = 8760 小时)
已知:65,000 小时,分布在 9 个客户设施,截至 2026 年 5 月
→ 单设施均值 ≈ 7,222 小时
假设:单设施 3–5 台 × 运行 1–2 年
→ 单机年均有效工时 ≈ 720 – 2,400 小时
→ 日历填满率 ≈ 8% – 27%,中枢大致落在 15% 上下
每个站点放了几台、跑了多久未被披露。所以用公开报道中「真正进入试点或创收部署的 Digit 为数十台」这个外部估计作交叉校验。
所以只是做了一个量级判断。
但一台人形机器人一年里真正干活的时间,可能不到它存在时间的两成。
由此,AGLT的想法可能是过于天真了:
人形机器人的商业命题不是替代多少人的工资,而是填满一台机器一天的工作表。
谁先把数字从 15% 拉到 60%,就先跑通单位经济。
一套专用分拣设备的日历填满率可以做到八成以上。
两到七倍的单位产出成本差,也是出在这里。
AGLT拥有全球首家人形机器人自主生产工厂
Digit 5 发布时,有一条参数被不少报道识别成了性能开倒车:单次充电续航从 Digit 4 的约四小时,降到了九十分钟。
确实是退步。
但把充电时间一起看,结论完全相反 —— 充满只需约九分钟,运行充电比从约 2:1 提升到约 10:1。
按约 99 分钟一个「运行+充电」循环计,单日有效工作时间可超过二十小时。
Digit 4:单次 4 小时,运行充电比 ≈ 2:1
→ 单日有效工时上限约 16 小时
Digit 5:单次 90 分钟,充电 9 分钟,比值 ≈ 10:1 单循环 99 分钟
→ 24 小时内约 14.5 个循环 × 90 分钟 ≈ 21 小时
一次非常典型的工程取舍——牺牲单次深度,换取全天密度。
日历填满率的理论上限从约 67%(16/24)推高到约 88%(21/24),但上限不等于实际值。
上限越高,只会让「实际值为什么还这么低」这个问题越尖锐 —— 因为瓶颈已经不在续航这个维度上了。
续航已不再是制约日历填满率的主要矛盾,接下来一轮真正的竞争,在"任务调度与自主性"。
3 亿美元的一份对赌协议
Digit 5 已锁定超过三亿美元的多年期订单。
把 S-4 申报文件与投资者日的内容合起来读,结构是这样的:
- 来自单一、未披露名称的客户,且该客户被 S-4 明确描述为关联方。
- 对应约 1000 台 Digit 5,形式为三年期 RaaS 合同,服务期摊在四年内完成。
- 客户每订一台,Agility 需向其发放 453 份普通股认股权证,合计 453,000 份,随机器人实际部署逐步归属。
- 机器人需要能够执行某些用例,每一个用例解锁新一批机器人。每个用例的吞吐量目标,必须与客户逐项商定。
- 公司仍在评估该交易的会计处理方式,最终交易价格尚未确认。
- 注册文件原写 Digit 5 于二〇二六年底首发。
- 投资者日改为早期客户二〇二七年上半年拿到机器,通用供货要到二〇二七年底甚至二〇二八年初。
六条并列在一起,实际上是一份:上限三亿、分四年、按能力逐项解锁、附带股权回馈的条件性合约。
客户是关联方,意味着它大概率是股东,或与股东关系密切的一方。
客户拿订单,同时拿认股权证。
这个客户就是 Agility 的股票交易员,一部分报酬来自股权增值。
如果一部分支付被认定为与股权安排相关的销售激励,而非独立对价,可能需要从收入中扣减,而不是计入收入。
三亿的「收入含金量」,还要再打一层折扣。
说明:以上仅为对公开披露条款结构的解读。S-4 本身已注明公司「仍在评估该交易的会计处理方式」,最终定性应以公司后续披露为准。此处不对任何一方作动机层面的判断,仅指出在收入确认上值得追问。
Agility 面对的处境:客户(GXO)公开说自己还没回本,自己 2025 年只确认了 178 万美元收入,它的产品承诺的能力(去围栏、多任务)尚未被大规模验证。
如果签的是一份"1000 台、三年、无条件交付"的硬性合同,那么一旦 Digit 5 达不到某个用例的吞吐目标,违约风险、退款风险、声誉风险会同时砸到它自己头上。
而「按用例解锁」把风险结构性地转嫁给了时间 ——
做得到,解锁下一批,收入自然增长,客户满意。
做不到,不解锁,不必交付超出能力范围的机器,不产生退货与减值,只是收入慢一点。
客户买的是按对方实际兑现能力分批行权的权利,Agility 卖的是一份不会把自己撑死的增长路径。
对整个行业而言,这是一种值得研究的新合同范式。
过去机器人行业签的是纯粹的买卖合同,风险在买方。
现在开始签「能力」合同,风险被切成薄片,摊在多年里由双方共担。
这个行业终于开始用契约工具,去管理不确定性了。
RaaS 把AGLT变成了一家租赁公司
RaaS 是理解 Agility 的关键,也是理解它风险敞口的起点。
投资者日上,首席财务官 Michael Beer 把单机经济模型完整摊开:
Digit 单机五年经济模型(CFO 披露,产品口径)
- 收入侧:RaaS 月费约 8500 美元(≈10.2 万美元/年)+ 约 2.5 万美元部署费,五年累计约 50 万美元(S-4 口径为约 53.5 万美元)
- 成本侧:物料 15 万 + 部署约 1.5 万 + 软件与维护约 1.5 万/年 × 5 年 = 五年累计约 24 万美元
- 产品毛利率:初期约 50%,硬件回本约 1.5 年
- 规模效应:年产 1000 台 → 毛利率约 70%,回本 < 1 年;年产 10000 台 → 约 75%,回本 < 半年
- 物料成本曲线:Digit 4 当前约 12.5 万 → Digit 5 商业发布时约 15 万(更贵)→ 年产 1000 台时约 7.5 万 → 年产 1 万台时约 3 万
- 降本三杠杆:自研摆线执行器重新设计(占 BOM 约 25%)、标准件供应链合作、批量阶梯折扣(贡献约 20% 降幅)
- 不含:公司级费用。CFO 模型假设 2026 年研发 1.15 亿美元、销售与管理 6000 万美元。
有两个细节问题:
Digit 5 比 Digit 4 更贵。
从 12.5 万涨到 15 万。
原因是新增的传感器与安全计算单元让它更大更重,安全是有代价的。
他们毛利率是"产品口径",不是公司口径。
他们扣掉了物料、部署、维护,但没有扣研发、销售、管理。
2026 年这两项加起来是 1.75 亿美元,对应的是 2025 年 178 万美元的收入。
两者相差近千倍。
RaaS 模式下,机器人留在 Agility 自己的资产负债表上。
客户不买断,Agility 要先掏钱把机器造出来,再慢慢收租金回来。
CFO 明确表示,部署出去的机队需要单独融资,目标拿到成本低于 10% 的债务资金,并把"能够进入债务资本市场"列为上市的理由之一。
按 15 万美元 BOM 计算,铺 1000 台机队的硬件成本就是 1.5 亿美元。
再加上部署、现场服务、远程运营中心、备件和维护体系,本次约 4.65 亿美元的募资总额,很可能被这 1000 台吃掉一半以上。
这笔钱就是纯粹的续命作用,是在依赖资本市场持续开放维持经营。
管理层与审计机构 Grant Thornton 均提示,在不考虑本次合并融资的情况下,公司持续经营能力存在重大疑虑,无法确定能否在财报发布后一年内继续正常经营。
所以25亿的估值是不是贵了?
CFO 给出的装机情景是:2500 台对应约 2.5 亿美元年收入,10000 台对应约 10 亿美元年收入。
但他加了一句限定——"没有附带交付日期"(no deployment date attached)。
于是 25 亿美元估值贵不贵,完全取决于市场选择用哪个口径: