以九号为样本:两轮电动车行业到了去故事化阶段
(本文作者为 锦缎,钛媒体经授权发布)
文 | 锦缎
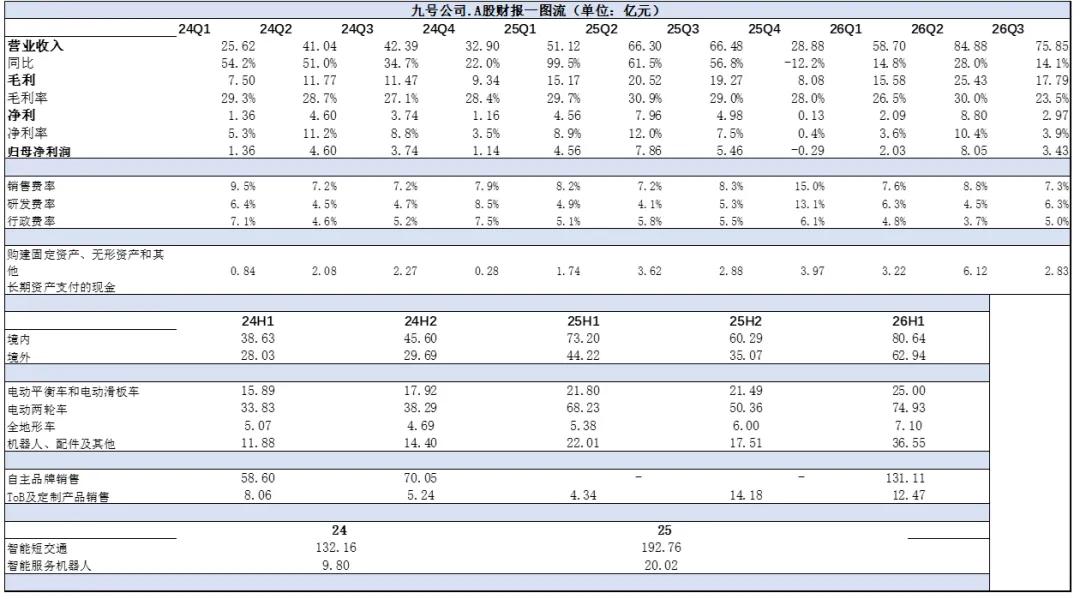
10月27日,两轮电动车明星股九号公司发布了第三季度财报,录得营业收入75.85亿元,同比增长14.1%,录得毛利17.79亿元,毛利率约为23.5%,归母净利润录得3.43亿元。
(财报一图流如下图所示,单位:亿元,来源:企业财报,财报纪整理)
以财报发出的时间点回推,过去一年间,尽管两轮车行业整体的跌幅也不小,但九号公司的回撤接近50%,远高于同行,这显然已经不能用新国标政策或者消费市场来搪塞预期的变化了。
藉以这份财报,我们来分析下九号预期断崖下滑的主要原因在哪。
先说结论:在经营层面,九号的实际经营表现其实并没有与预期相差太多,只不过此前讲的科技消费的概念并没有落在基本面上,两轮车的高科技溢价,变成了以价换量的红海战;机器人(割草机)依然要通过更大的渠道投资来维持增量。
因此最终估值会回到行业中枢。个中逻辑,如下所述。
新国标“红利”期,两轮车业务逆市上涨
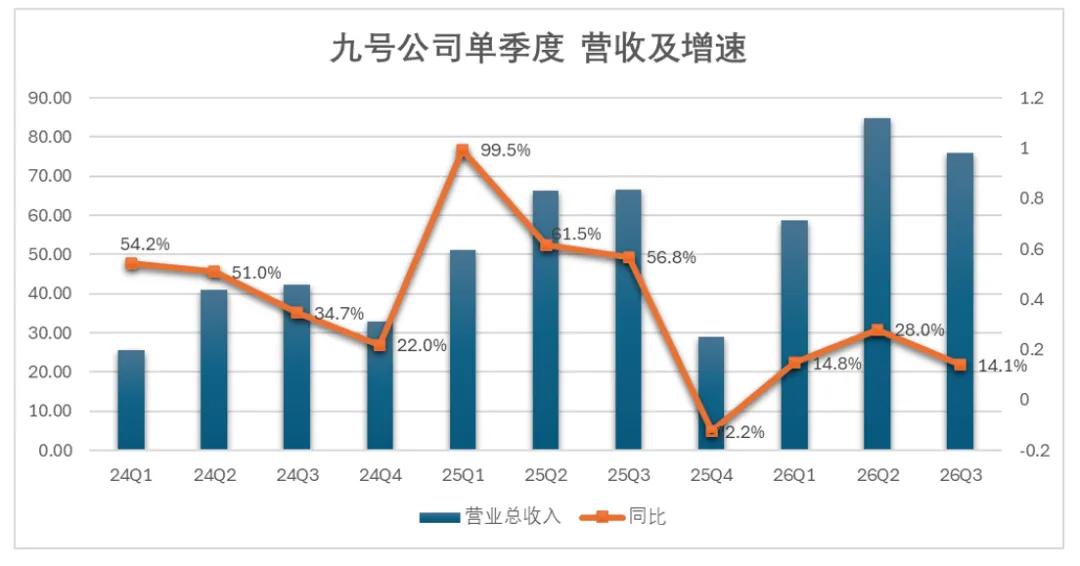
从营收表现来看,今年九号的表现并不差,第一、第三季度都录得了双位数增长,第二季度的增速甚至达到了28%。
这其中最核心的增量之一是电动两轮车,今年九号在两轮车业务上的表现横向来看不可谓不优异,今年行业大背景是新国标落地后的政策切换期,各家两轮电动车的销量都出现了不同程度的下滑,雅迪电动自行车销量下滑37.8%,爱玛的处境比雅迪更陡。电动自行车销量同比下滑47%。
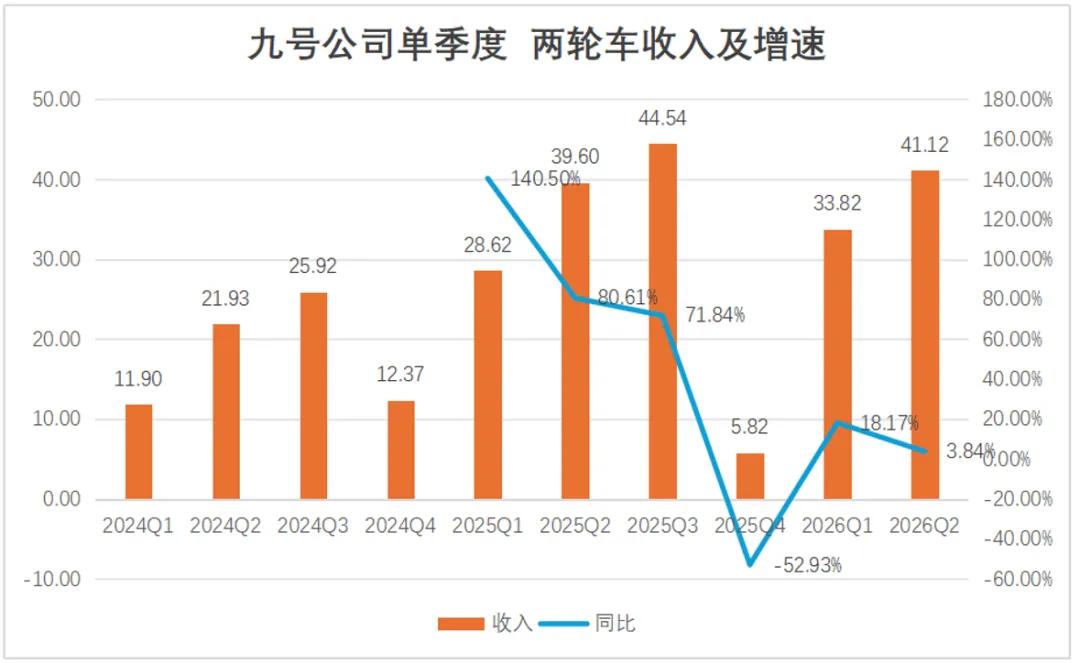
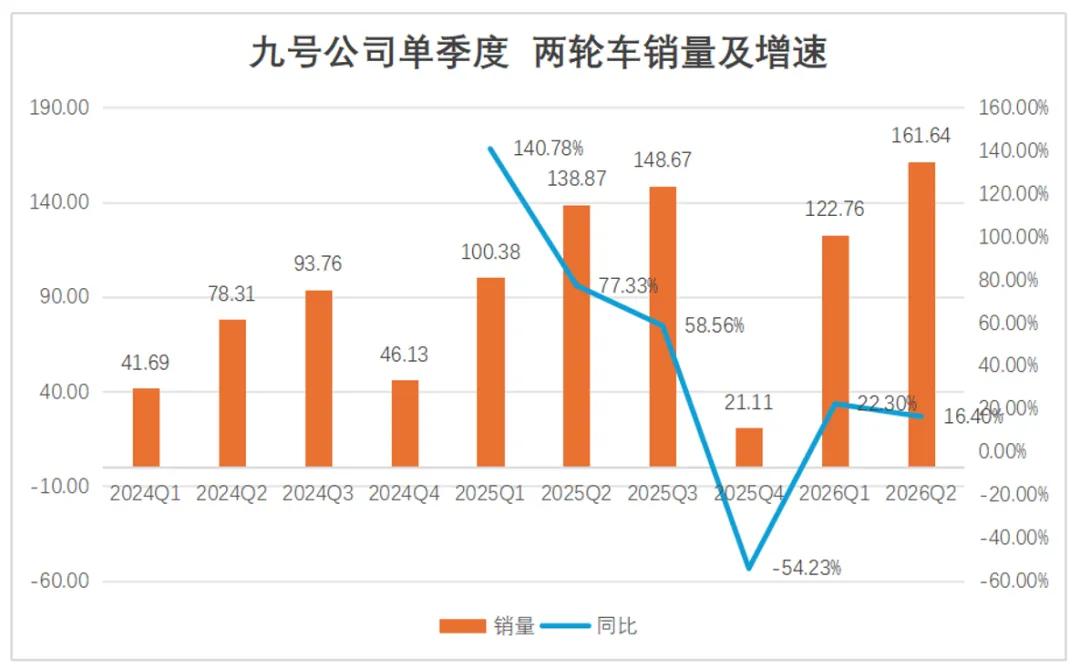
但是九号的表现并不差,上半年整体的电动两轮车销量284.4万台,同比增长19%,营收74.9亿元,同比增长10%。
很明显,如果说新国标对于爱玛雅迪而言,是对价格带和产品矩阵的冲击,那么对于九号而言,新国标的落地就是纯粹的红利,原因有二:
其一,合规成本对三家是“同额不同痛”。新国标带来的3C认证项目从38项扩充到112项对于低价格带的爱玛、雅迪而言,这笔成本是叠加在极薄单车利润上的净侵蚀。而对于售价相对更高的九号而言,同样的合规成本,放在更高的单价基数上,对毛利率的稀释幅度天然更小。
其二,新国标对电自的限速、限重和防篡改要求趋严,电动自行车的产品空间被压缩,需求开始向电摩迁移。雅迪和爱玛被迫从电自的阵地上撤退到电摩。九号进入这个行业时,电摩占比就已经在结构上更高。
因此,新国标落地对于九号而言,是一个相对利好的红利期,也就不难理解为何两轮业务今年能够逆势上扬。
割草机的表现也不差,已经成为利润贡献的核心
今年上半年,九号机器人业务营收录得36.55亿元,同比高增了66%。并且更关键的是利润,服务机器人及配件板块毛利率46.57%,接近两轮车的三倍,以集团约17.8%的收入贡献约29.0%的毛利。
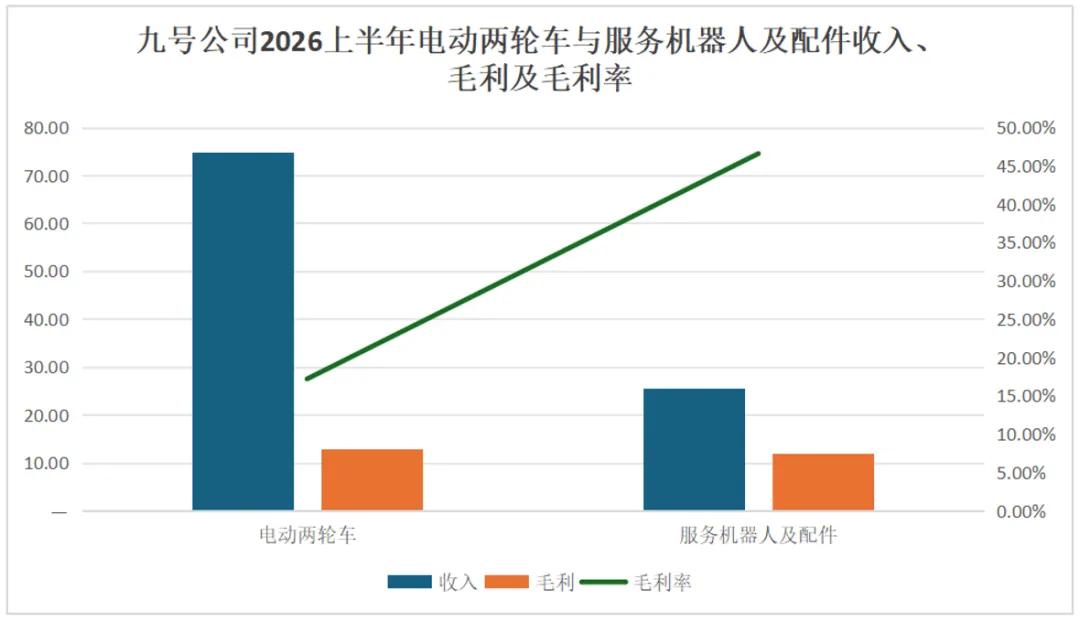
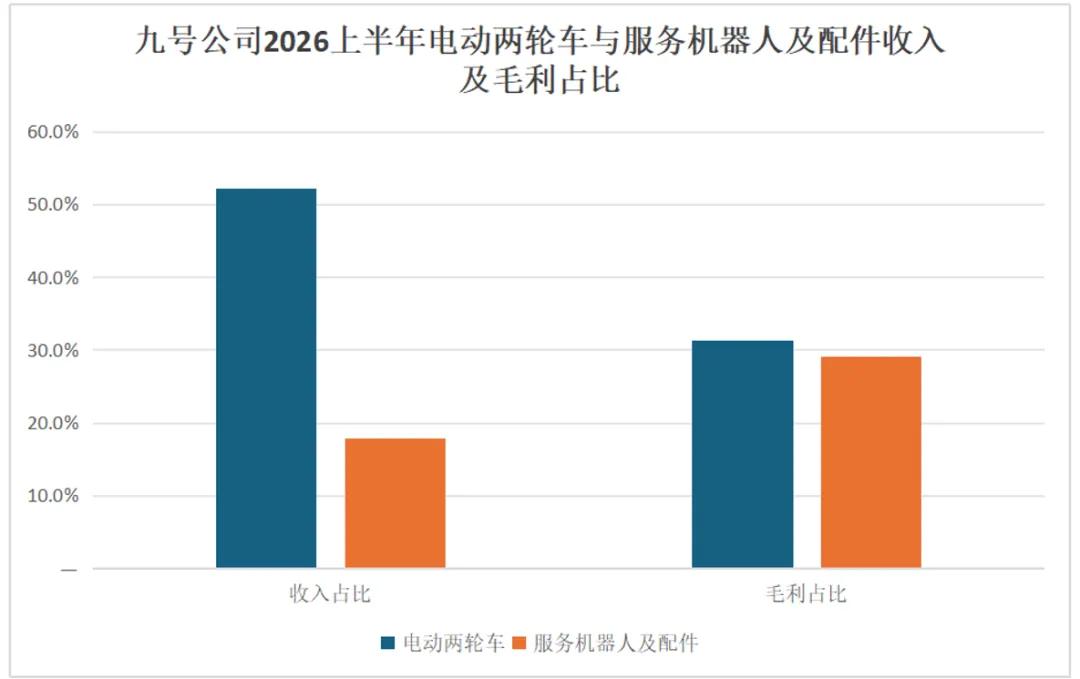
但割草机器人的竞争压力并不算小,胡斯华纳面向2026年新品计划推行的较快, 传统巨头富世和宝时得合计仍占据全球割草机器人市场的多数份额,九号的优势集中在“无边界”这个技术路线上。
而无边界技术正在成为同行竞争的共同方向,九号需要靠复杂场景中的实际作业效果,持续支撑高端产品的定价。但富世华已经在2025年推出13款无边界产品,传统巨头的追赶正在发生。

不过反向来看,割草机器人在技术迭代后,行业渗透率还有没有到顶。
为抓住红利期,九号付出的代价并不小
一季报到中报期发布之前,九号的市值其实经历了一波小幅回弹,但是近两个财报季后,股价再次回到了下行的区间,从基本面来看,主要的原因就是利润下滑。2026年上半年,九号归母净利润为10.08亿元,同比下降18.8%;利润总额为12.21亿元,同比下降29.2%,而第三季度,净利润率较去年同期再次下滑360bp。
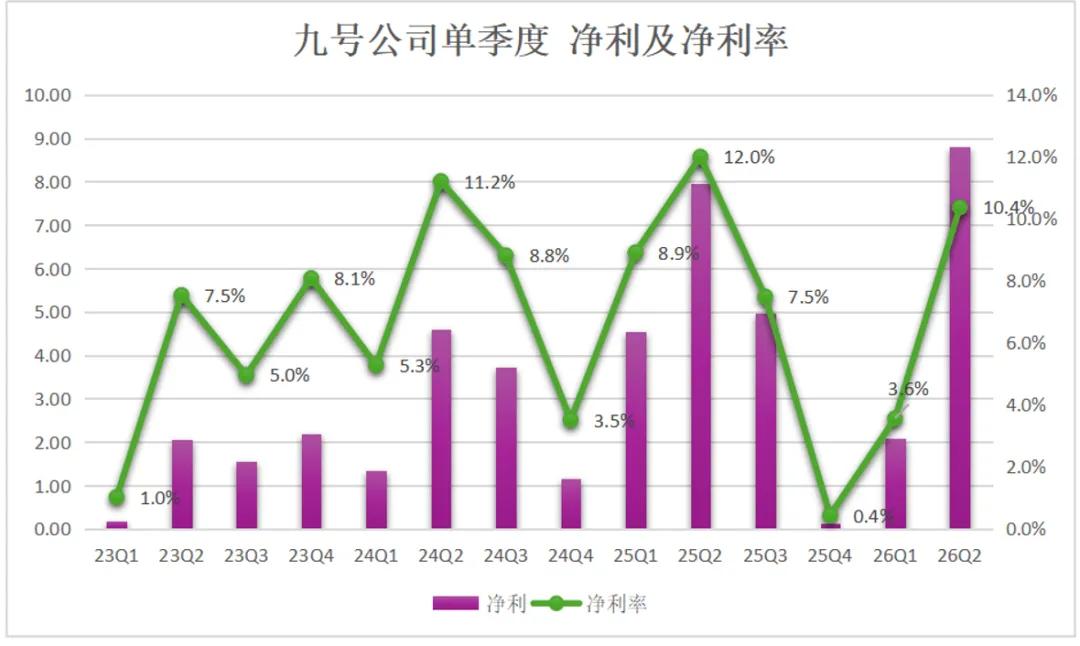
拆开财报来看,主要的原因有三:
(1)两轮车主动“以价换量”,毛利下滑明显
九号扩大两轮车销量,依靠的是更密的门店网络和更广的产品价格覆盖。
N、Q系列中的入门级铅酸车型,零售价落在3000至4000元区间。这一价位车型在上半年的销售占比提高,让九号承接了更多大众市场的购车需求。但相对应的是单车UE下滑。
二季度台均确认收入约2544元,较上年同期下降10.8%。低价位车型占比提高,使新增出货更多落在单车收入较低的产品上,销量扩张因此伴随着平均收入回落。
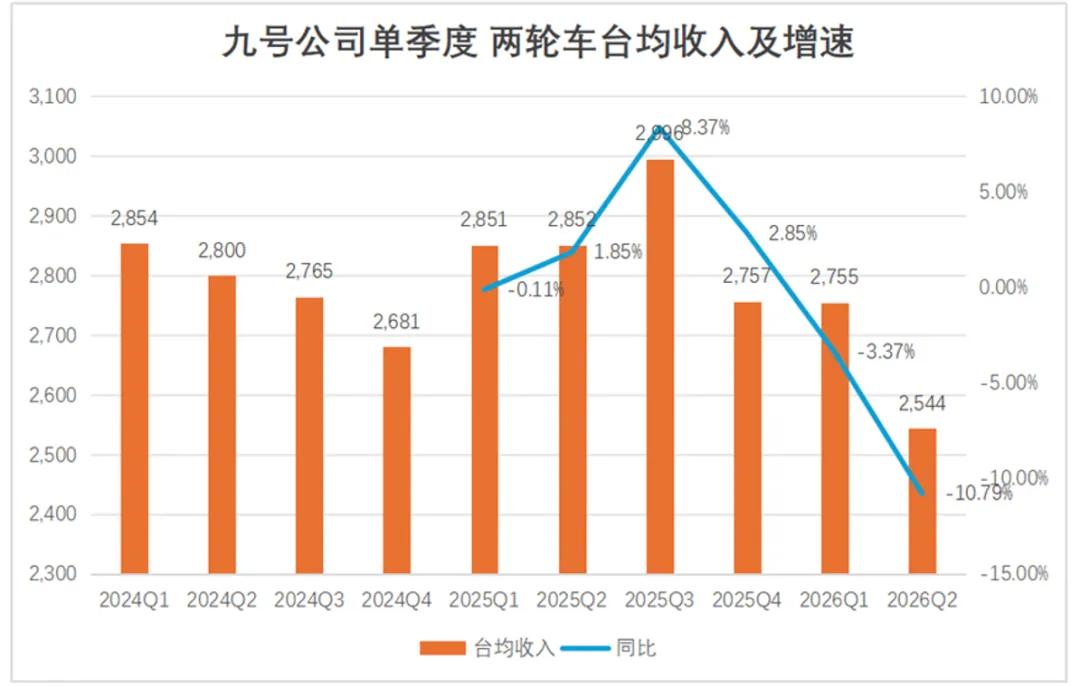
把整个上半年放在一起看,平均每台车确认的收入较上年同期减少约217元,台均营业成本反而增加约6元。收入端的回报下降,成本端又没有提供相应缓冲,单台毛利由约676元降至453元,减少约三分之一。
很明显,九号不仅仅想趁着政策红利期承接消费者需求升级的增量,同时也想尽可能多的攫取到更多下沉的变量,以价换量便成为核心决策。
同时,销售网点也在扩张。截至6月底,国内两轮车专卖门店超过1.15万家,上年同期为8700多家。更多门店与更大众的价位相互配合,扩大了产品触达消费者的范围。
(2)割草机器人原材料成本陡增,渠道建设花费不小
芯片及其他原材料涨价,同样在挤压割草机器人的毛利空间。其实对于下游芯片需求较强的行业,过去一年间主要的逻辑是“强库存”逻辑,如果在2025年前产品库存占比较高,那么对于企业而言这一轮整体涨价潮中,就是抬高ASP,保毛利的窗口期。
而对于此前库存占比较低的企业,只能承担原材料涨价,还不得不溢价采购的困难期,九号显然属于后者。
从趋势来看,九号从2025年第四季度才开始集中拉高库存,这时候已经处于芯片价格的相对高位了,而到了今年前三季度,周转天数明显下滑。
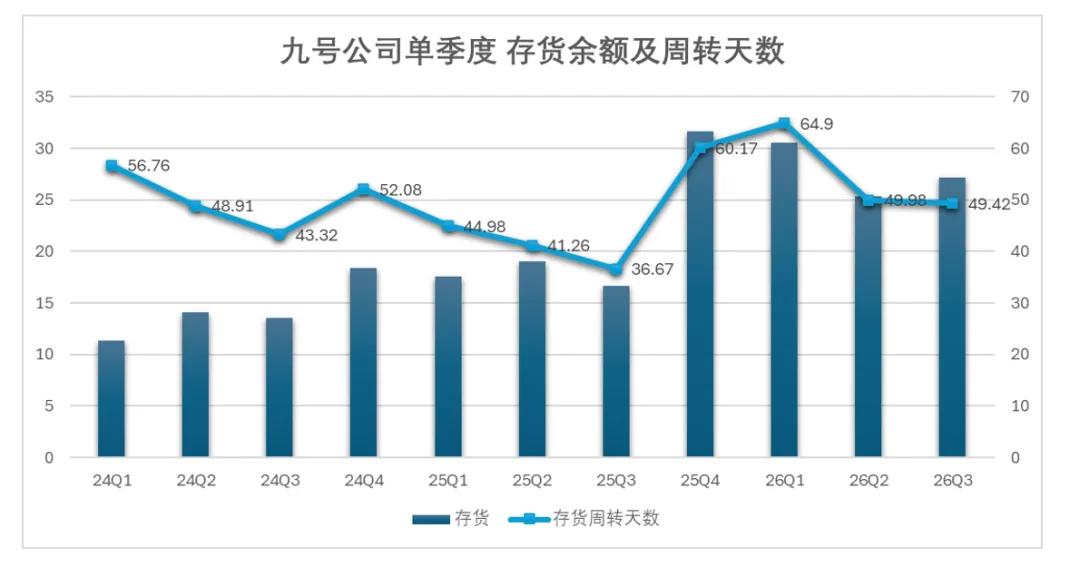
正因如此,九号的整体毛利率表现很一般,并且可以预见的是,生产成本在未来一段时间内,依然会给九号带来不小的压力。
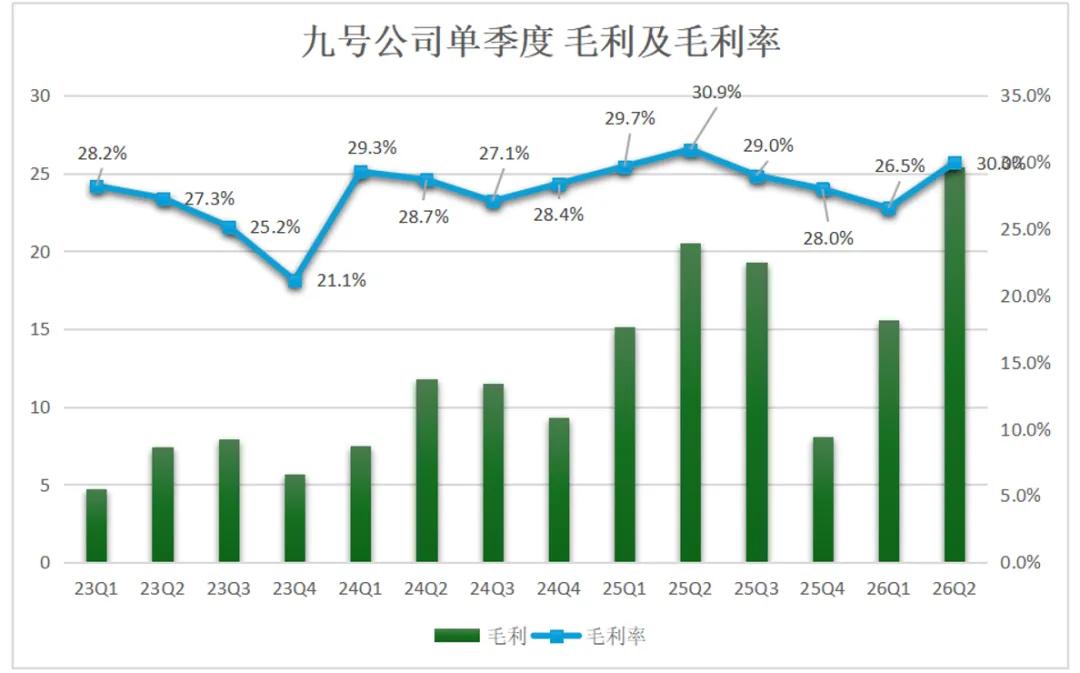
(3)海外业务占比较高,费控压力明显较大
我们前文中也提到过,贡献利润近三成的机器人业务,主要的销售渠道还是在海外,今年上半年海外销售占比提升了6.18%,带来了三项成本的增项:
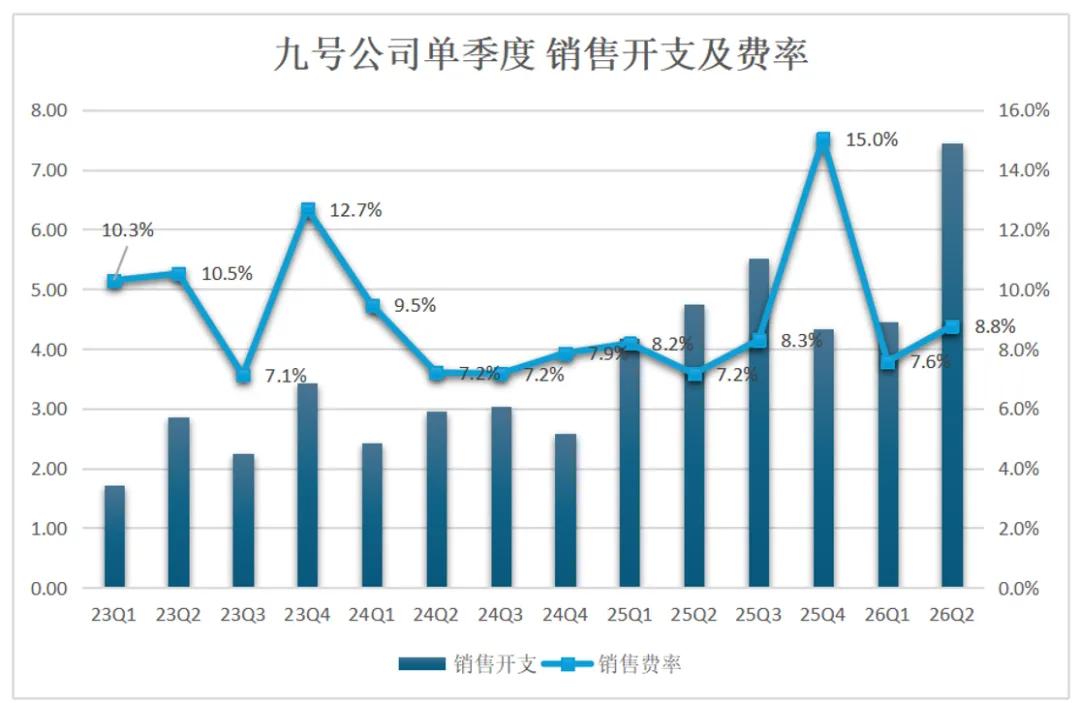
第一是渠道扩展的费用。销售费用增加约2.96亿元,其中人工与宣传广告开支合计增加约2.15亿元。国内门店和海外渠道持续拓展,需要销售团队与市场推广支撑。
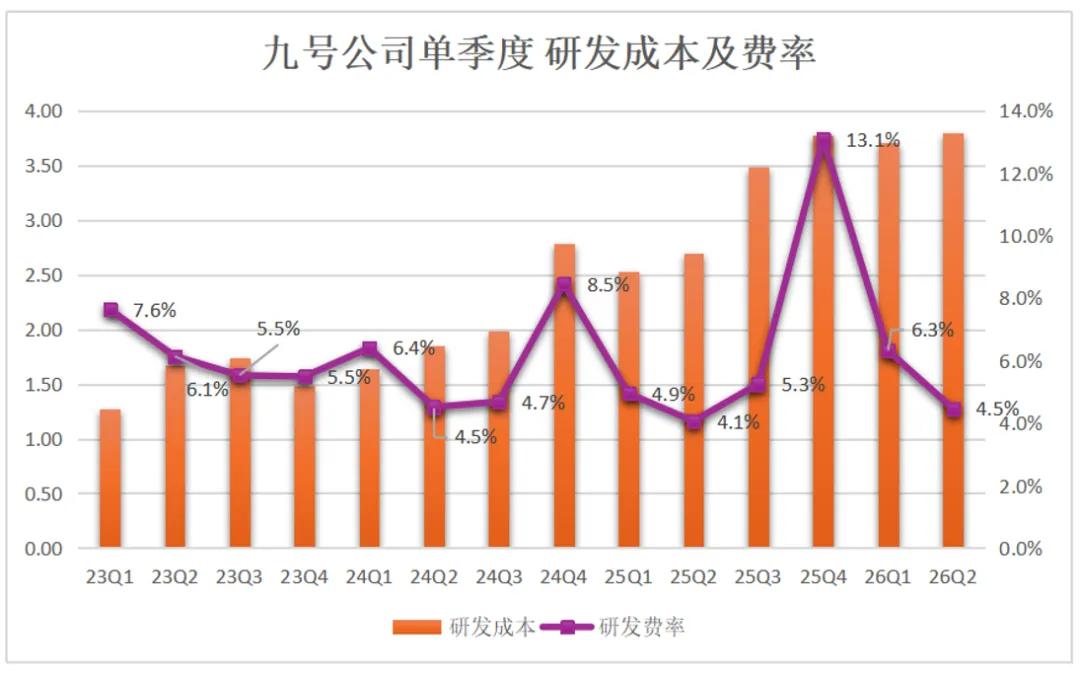
其二就是研发费用,现阶段割草机器人的竞争相对激烈,为维持产品的竞争力研发投入也相对较高。研发人员数量由上年同期的1786人增至2646人,研发费用增加约2.28亿元,其中人工成本增加约2.19亿元。
除此之外,海外经营还带来了外币资金敞口。合并汇兑及外汇衍生工具损益后,相关项目净损失约3.23亿元,上年同期为净收益约2.16亿元,同比形成约5.39亿元的税前不利变化。
在机器人竞争压力相对较大的情况下,九号依然选择了抢份额的“以价换量”打法,势必要付出更大的代价,最终导致了基本面相对表现较差。
九号的估值困境,主要来自于预期的“到期重置”
单从基本面的表现来看,九号肯定不是这个赛道最差的。虽然成本压力仍在,费控较差导致利润下滑明显,但两轮车横向对比还有增量,机器人也没有触及到天花板,市场需求仍在。
我们认为,这轮九号的估值下杀,最终的问题在于预期的“到期重置”。
诺贝尔经济学奖得主席勒在《叙事经济学》中提出,驱动资产价格的往往是像病毒一样传播的“故事”。当一个宏大叙事天然带有不可证伪性时,它就会赋予资产极高的估值溢价。在财务上,这表现为投资者愿意为尚未出现在资产负债表上的未来状态付费。
叙事溢价内含一个隐性的时间窗口——市场愿意等叙事兑现。但“到期重置”的残酷之处在于,当支撑溢价的事件节点(比如季报发布、增速验证期)到期时,市场不再关心故事本身,转而用现实数据去校验叙事。
如果现实是,九号无法证明叙事的独特性和兑现能力,此前讲的高溢价,高科技,高附加值的故事,基本都可以在基本面中找到叙事逻辑背离的点:
两轮车的高科技溢价,变成了以价换量的红海战;机器人依然要通过更大的渠道投资来维持增量;亦或是作为科技消费的明星企业,没有像联想或者一些手机品牌一样,保持对科技市场的敏感性,以至于库存地位要承担额外的原材料压力。
正因如此,基于叙事支付的溢价就会被强制性地从股价中剥离。这个过程不一定是“泡沫破裂”式的暴跌,更常见的是估值中枢的下移——溢价被重置而不是被消化掉了。
从市值的跌幅来看,九号显然要高于行业,但从九号的估值中枢来看,目前26年预期市盈率估值倍数在13.7倍,爱玛和雅迪分别是11倍和8倍,其实只是回到了行业估值的中枢。
如果九号证明不了自己的“科技”属性,无论是以价格换市场,还是说账面上的研发投入更高,其实都很难换回过去两年的估值水平。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
(本文作者为 锦缎,钛媒体经授权发布)
文 | 锦缎
10月27日,两轮电动车明星股九号公司发布了第三季度财报,录得营业收入75.85亿元,同比增长14.1%,录得毛利17.79亿元,毛利率约为23.5%,归母净利润录得3.43亿元。
(财报一图流如下图所示,单位:亿元,来源:企业财报,财报纪整理)
以财报发出的时间点回推,过去一年间,尽管两轮车行业整体的跌幅也不小,但九号公司的回撤接近50%,远高于同行,这显然已经不能用新国标政策或者消费市场来搪塞预期的变化了。
藉以这份财报,我们来分析下九号预期断崖下滑的主要原因在哪。
先说结论:在经营层面,九号的实际经营表现其实并没有与预期相差太多,只不过此前讲的科技消费的概念并没有落在基本面上,两轮车的高科技溢价,变成了以价换量的红海战;机器人(割草机)依然要通过更大的渠道投资来维持增量。
因此最终估值会回到行业中枢。个中逻辑,如下所述。
新国标“红利”期,两轮车业务逆市上涨
从营收表现来看,今年九号的表现并不差,第一、第三季度都录得了双位数增长,第二季度的增速甚至达到了28%。
这其中最核心的增量之一是电动两轮车,今年九号在两轮车业务上的表现横向来看不可谓不优异,今年行业大背景是新国标落地后的政策切换期,各家两轮电动车的销量都出现了不同程度的下滑,雅迪电动自行车销量下滑37.8%,爱玛的处境比雅迪更陡。电动自行车销量同比下滑47%。
但是九号的表现并不差,上半年整体的电动两轮车销量284.4万台,同比增长19%,营收74.9亿元,同比增长10%。
很明显,如果说新国标对于爱玛雅迪而言,是对价格带和产品矩阵的冲击,那么对于九号而言,新国标的落地就是纯粹的红利,原因有二:
其一,合规成本对三家是“同额不同痛”。新国标带来的3C认证项目从38项扩充到112项对于低价格带的爱玛、雅迪而言,这笔成本是叠加在极薄单车利润上的净侵蚀。而对于售价相对更高的九号而言,同样的合规成本,放在更高的单价基数上,对毛利率的稀释幅度天然更小。
其二,新国标对电自的限速、限重和防篡改要求趋严,电动自行车的产品空间被压缩,需求开始向电摩迁移。雅迪和爱玛被迫从电自的阵地上撤退到电摩。九号进入这个行业时,电摩占比就已经在结构上更高。
因此,新国标落地对于九号而言,是一个相对利好的红利期,也就不难理解为何两轮业务今年能够逆势上扬。
割草机的表现也不差,已经成为利润贡献的核心
今年上半年,九号机器人业务营收录得36.55亿元,同比高增了66%。并且更关键的是利润,服务机器人及配件板块毛利率46.57%,接近两轮车的三倍,以集团约17.8%的收入贡献约29.0%的毛利。
但割草机器人的竞争压力并不算小,胡斯华纳面向2026年新品计划推行的较快, 传统巨头富世和宝时得合计仍占据全球割草机器人市场的多数份额,九号的优势集中在“无边界”这个技术路线上。
而无边界技术正在成为同行竞争的共同方向,九号需要靠复杂场景中的实际作业效果,持续支撑高端产品的定价。但富世华已经在2025年推出13款无边界产品,传统巨头的追赶正在发生。
不过反向来看,割草机器人在技术迭代后,行业渗透率还有没有到顶。
为抓住红利期,九号付出的代价并不小
一季报到中报期发布之前,九号的市值其实经历了一波小幅回弹,但是近两个财报季后,股价再次回到了下行的区间,从基本面来看,主要的原因就是利润下滑。2026年上半年,九号归母净利润为10.08亿元,同比下降18.8%;利润总额为12.21亿元,同比下降29.2%,而第三季度,净利润率较去年同期再次下滑360bp。
拆开财报来看,主要的原因有三:
(1)两轮车主动“以价换量”,毛利下滑明显
九号扩大两轮车销量,依靠的是更密的门店网络和更广的产品价格覆盖。
N、Q系列中的入门级铅酸车型,零售价落在3000至4000元区间。这一价位车型在上半年的销售占比提高,让九号承接了更多大众市场的购车需求。但相对应的是单车UE下滑。
二季度台均确认收入约2544元,较上年同期下降10.8%。低价位车型占比提高,使新增出货更多落在单车收入较低的产品上,销量扩张因此伴随着平均收入回落。
把整个上半年放在一起看,平均每台车确认的收入较上年同期减少约217元,台均营业成本反而增加约6元。收入端的回报下降,成本端又没有提供相应缓冲,单台毛利由约676元降至453元,减少约三分之一。
很明显,九号不仅仅想趁着政策红利期承接消费者需求升级的增量,同时也想尽可能多的攫取到更多下沉的变量,以价换量便成为核心决策。
同时,销售网点也在扩张。截至6月底,国内两轮车专卖门店超过1.15万家,上年同期为8700多家。更多门店与更大众的价位相互配合,扩大了产品触达消费者的范围。
(2)割草机器人原材料成本陡增,渠道建设花费不小
芯片及其他原材料涨价,同样在挤压割草机器人的毛利空间。其实对于下游芯片需求较强的行业,过去一年间主要的逻辑是“强库存”逻辑,如果在2025年前产品库存占比较高,那么对于企业而言这一轮整体涨价潮中,就是抬高ASP,保毛利的窗口期。
而对于此前库存占比较低的企业,只能承担原材料涨价,还不得不溢价采购的困难期,九号显然属于后者。
从趋势来看,九号从2025年第四季度才开始集中拉高库存,这时候已经处于芯片价格的相对高位了,而到了今年前三季度,周转天数明显下滑。
正因如此,九号的整体毛利率表现很一般,并且可以预见的是,生产成本在未来一段时间内,依然会给九号带来不小的压力。
(3)海外业务占比较高,费控压力明显较大
我们前文中也提到过,贡献利润近三成的机器人业务,主要的销售渠道还是在海外,今年上半年海外销售占比提升了6.18%,带来了三项成本的增项:
第一是渠道扩展的费用。销售费用增加约2.96亿元,其中人工与宣传广告开支合计增加约2.15亿元。国内门店和海外渠道持续拓展,需要销售团队与市场推广支撑。
其二就是研发费用,现阶段割草机器人的竞争相对激烈,为维持产品的竞争力研发投入也相对较高。研发人员数量由上年同期的1786人增至2646人,研发费用增加约2.28亿元,其中人工成本增加约2.19亿元。
除此之外,海外经营还带来了外币资金敞口。合并汇兑及外汇衍生工具损益后,相关项目净损失约3.23亿元,上年同期为净收益约2.16亿元,同比形成约5.39亿元的税前不利变化。
在机器人竞争压力相对较大的情况下,九号依然选择了抢份额的“以价换量”打法,势必要付出更大的代价,最终导致了基本面相对表现较差。
九号的估值困境,主要来自于预期的“到期重置”
单从基本面的表现来看,九号肯定不是这个赛道最差的。虽然成本压力仍在,费控较差导致利润下滑明显,但两轮车横向对比还有增量,机器人也没有触及到天花板,市场需求仍在。
我们认为,这轮九号的估值下杀,最终的问题在于预期的“到期重置”。
诺贝尔经济学奖得主席勒在《叙事经济学》中提出,驱动资产价格的往往是像病毒一样传播的“故事”。当一个宏大叙事天然带有不可证伪性时,它就会赋予资产极高的估值溢价。在财务上,这表现为投资者愿意为尚未出现在资产负债表上的未来状态付费。
叙事溢价内含一个隐性的时间窗口——市场愿意等叙事兑现。但“到期重置”的残酷之处在于,当支撑溢价的事件节点(比如季报发布、增速验证期)到期时,市场不再关心故事本身,转而用现实数据去校验叙事。
如果现实是,九号无法证明叙事的独特性和兑现能力,此前讲的高溢价,高科技,高附加值的故事,基本都可以在基本面中找到叙事逻辑背离的点:
两轮车的高科技溢价,变成了以价换量的红海战;机器人依然要通过更大的渠道投资来维持增量;亦或是作为科技消费的明星企业,没有像联想或者一些手机品牌一样,保持对科技市场的敏感性,以至于库存地位要承担额外的原材料压力。
正因如此,基于叙事支付的溢价就会被强制性地从股价中剥离。这个过程不一定是“泡沫破裂”式的暴跌,更常见的是估值中枢的下移——溢价被重置而不是被消化掉了。
从市值的跌幅来看,九号显然要高于行业,但从九号的估值中枢来看,目前26年预期市盈率估值倍数在13.7倍,爱玛和雅迪分别是11倍和8倍,其实只是回到了行业估值的中枢。
如果九号证明不了自己的“科技”属性,无论是以价格换市场,还是说账面上的研发投入更高,其实都很难换回过去两年的估值水平。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App