AI资本开支见顶?高盛:拐点近了,AI正从“超级主题”变成“常规叙事”
红杉合伙人:人们不理解SpaceX
铠侠本季利润指引逊预期,股价一度跌约15%
美三季度GDP加速AI投资强劲,中东冲突升级与能源航运风险---W44海外宏观脱水
Apple’s new earnings era begins at a critical time for Big Tech
This is the biggest threat to the AI-powered bull market
Musk and Zuckerberg echo Trump's push to rebrand AI as 'super intelligence' on earnings calls. Others do not
Cramer’s week ahead: Expect more volatility as tech earnings, midterms loom
Stocks started the week with promise but ended in despair. Our take on the big reversal
Companies promised AI gains — here's how the payoff showed up in earnings

Which Tech Companies Started Using Trump's Phrase 'Super Intelligence'?

Read more of this story at Slashdot.
novel-plus v6.3.2 发布,原创文学 CMS 系统
欣旺达前三季度营收634.62亿元,终止H股上市计划
10月29日,欣旺达电子股份有限公司(300207.SZ)发布2026年三季度经营业绩,同步披露多项公告,涉及动力板块股权调整及终止H股上市计划等事项。报告显示,前三季度实现营业收入634.62 亿元,同比增长45.78%;第三季度单季营收252.84亿元,同比增长52.78%。
同日披露的公告显示,欣旺达动力进行增资扩股,引入小米作为战略股东。增资完成后,欣旺达对欣旺达动力的持股比例下降至22.78%。根据《企业会计准则》相关规定,欣旺达动力从控股子公司变为参股公司,不再纳入合并报表范围。欣旺达方面表示,该事项预计将对2026年度净利润产生积极影响,净利润预计增加32-45亿元。
此外,针对终止发行H股股票并在香港联交所主板上市的计划,公告指出该决策不会对公司日常经营活动及持续发展产生重大影响。
雷峰网 雷峰网

进击中的影石:攻击性强,血条太脆 ?
影石并不缺成功故事。
十一年前,年轻的影石以破局者的姿态,切入全景相机这片无人区,打了一场漂亮的仗。
它的成绩单也够耀眼,成立11年,影石相机全球累计出货量已经突破1000万台,其中470万台来自过去一年。在其最擅长的全景相机市场,2026年二季度的全球出货份额约73%。
手机影像从业者许衡评价:“影石能做到今天这个市场,核心是善于洞察一些被巨头遗忘的需求,并以此开拓成新市场。”
此后,影石也一直在证明自己并非只能做好全景相机。
2026年6月,首款云台相机Luna Ultra上市,不足一个月便接近全球云台相机出货份额的6%。在许多后起之秀的商业故事里,这是一个不错的成绩。
但有另一组数字,却反映了另一种事实。
2026年前三季度,影石营收同比增长42.73%至94.36亿元,归母净利润却下降93.96%至4783.56万元,扣非归母净利润仅513.44万元,合并净利润亏损1.67亿元。同期经营现金流净流出42.64亿元,期末存货达到71.54亿元。
和投入相比,影石利润显然略显单薄。如此高的投入,是在购买技术、渠道和未来市场,还是在弥补产品、供应链和组织效率尚未解决的问题?它能否在基本盘放缓前,把产品创新能力转化为持续盈利能力?
01 高增长,低造血?
毛利率探底,增长成本攀升
2026年前三季度,影石营收94.36亿元,接近2025年全年97.4亿元的水平;第三季度单季收入39.19亿元,同比增长33.30%,较第一季度约83%的增速明显回落。收入仍在扩张,但前三季度营业成本达到58.30亿元,同比增长75.07%,远快于营收。
前三季度综合毛利率为38.21%,同比下降11.4个百分点;第三季度单季毛利率约33.70%,较上年同期下降近14个百分点。当季营收增长33.30%,毛利额却由约14.01亿元降至13.21亿元,同比下降约5.72%。
影石的新增收入不仅没有带来增量毛利,成本上升还在侵蚀原有业务的盈利空间。
公司将利润下滑归因于研发和市场投入增加,以及存储元器件涨价、行业竞争加剧。这意味着问题不只是费用过高,更是单位收入创造毛利的能力下降。
盈利缓冲能力单薄
上半年,影石销售、管理和研发费用分别同比增长61.96%、86.74%和79.26%,全部高于同期50.29%的营收增速。
但第三季度出现了边际变化。三项费用分别约为6.00亿元、1.32亿元和5.94亿元,同比增速降至约19.46%、31.88%和13.51%,均低于当季营收增速,说明三项费用率已开始被收入增长摊薄。
与此同时,影石没有停下战略投入的步伐。10月28日,公司公告拟使用2.98亿元超募资金建设“端云一体化影像软件体系研发项目”,建设期两年,其中人工费占88.73%。该项目使用的是既有超募资金,不能直接视为当期新增费用,却说明公司仍在持续投入未来产品。

费用率的改善,尚不足以抵消毛利率的大幅下降。第三季度,影石归母净利润同比下降93.59%至1742.82万元。扣非归母净利润为2047.35万元,同比下降91.82%。前三季度累计归母净利润为4783.56万元,扣非归母净利润仅513.44万元,盈利缓冲依然很薄。
前三季度,影石合并净利润亏损1.67亿元,少数股东损益亏损2.15亿元,同期所得税费用为负4257.62万元,也抵减了部分合并亏损。上市公司股东口径的微利,并不等于集团整体已恢复持续盈利能力。
71亿高库存风险
现金流比利润更直观地呈现了扩张代价。
前三季度,影石经营现金流净流出42.64亿元,上年同期为净流入9.30亿元。销售商品、提供劳务收到现金100.10亿元,购买商品、接受劳务支付现金却达到110.93亿元,上年同期仅为39.85亿元。采购支出大增,是现金流由正转负的直接原因。
表面上看,42亿的现金流净流出算急性失血,但对于一家智能硬件公司而言,大规模存货,才是更危险的达摩克利斯之剑。
影石的存货由2025年末的29.19亿元增至71.54亿元,增长145.10%,约占总资产的44.05%;存货周转天数升至233天,同比增加105天。资产减值损失也由上年同期的0.43亿元扩大至1.23亿元。

公司将存货增长归因于核心元器件战略储备和新品备料。
战略备货有供应安全上的合理性,但在硬件迭代极快、遵循摩尔定律的消费电子行业,存货往往容易随时间贬值。
71.54亿元的存货规模意味着,影石正用巨额资金,将重注压在尚未完全验证的新品销量上。
内部造血不足的同时,外部融资明显增加。前三季度,影石取得借款收到现金37.04亿元,子公司吸收少数股东投资收到现金14.05亿元;期末短期借款和长期借款合计35.27亿元,资产负债率由2025年末的约47.47%升至64.93%。
期末货币资金与交易性金融资产合计约46.01亿元,影石并未面临迫在眉睫的资金链危机。但流动性越来越依赖借款和外部增资,而非经营造血。所谓“血条变薄”,正是公司在借钱扛起巨额库存的同时,还要承受毛利下滑与新品投入的消耗,其战略腾挪的空间正被严重挤压。
02 探索中的第二曲线
全景相机基本盘增长放缓
影石基本盘依然稳固。IDC数据显示,2026年二季度,影石在全球全景相机市场的出货量份额约为73%,环比还有回升。影石长期积累的全景拼接、影像算法、软件体验和用户心智并未轻易失守。
影像行业投资人林舟解释:“全景的核心在于剪辑。拍的时候不需要考虑构图,但剪辑的时候就需要了。如果没有好的AI剪辑,拍了5分钟可能需要20分钟剪辑,更不谈分享了。”
新一代旗舰X6继续沿着芯片、算法、画质和AI剪辑迭代。软件体验是影石的重要壁垒。影像行业创业者陈序指出:“影石的软件能力指的不是技术壁垒,而是玩法。影石会去扒各种UGC效果,从内容侧把剪辑功能做成模板,让用户一键生成。”

大疆进入全景硬件市场,复制这些软件和玩法积累仍需时间。相比竞品的“虎视眈眈”,影石更现实的问题,是需要面对收入结构相对单一和品类增长放缓的现实。
全景相机曾长期贡献影石总营收的55%以上,优势高度集中。与此同时,2026年Q2,全球全景相机出货量同比仅增长4%;同期全球手持智能影像设备销量增长超过57%,云台相机销量增长接近87%。
竞争也在挤压价格。影像行业渠道从业者韩硕概括硬件企业的策略:“大部分品类的竞争逻辑,是只需要做得比你价格低一点,把市占站住就可以。”
这意味着,影石可以守住份额,却未必能同时守住价格和利润率。
因此,寻找第二曲线是必答题。但基本盘利润变薄,正让这场扩张陷入进退维谷的困局:不拓展,现有业务无法支撑其庞大的硬件生态梦想;继续拓展,这些尚未跑通的新品类,容易成为出血点,反噬并不富裕的现金流。
无人机商业模型还在验证中
影翎A1是影石重投入的P0级项目。它把全景拍摄、后期自由构图、飞行眼镜和体感遥控结合在一起,试图降低构图门槛,并提供沉浸式飞行体验。
影像行业投资人郑远这样比较两家的产品定义:“大疆对这个产品的定义是全能无人机。它可以当作航拍机使用,也可以通过控制云台,让它变成一台全景穿越机。影石的产品定义是全景穿越机。”
理论上后者的品类创新性更大,但全景降低的是构图难度,并不会自动降低飞行难度。对用户而言,它更需要关注飞行的安全性本身。
关注无人机领域的投资人周骁进一步解释其场景限制:“全景相机什么时候最有用?一定不是飞到两三百米拍雪山……影石飞机本身技术特性的定义下,最好的飞行高度是3—10米,因为全景需要画面的丰富度。”
全景确实让影石绕开了部分传统航拍壁垒,无人机行业从业者梁彻对雷峰网说:“影石无人机有个好处是全景不需要云台,可以躲过大疆云台的专业壁垒。”但影像企业前研发人员程野指出:“跟原来业务重合的只有拼接、剪辑和渲染,影石在图传、感知、VIO、飞控、导航、路径规划这些能力都没有,都要重头做。”
换言之,影石过去的积累可以解决“拍什么、如何后期构图”,却不能自动解决“如何稳定、安全地飞”。

图传尤其关键。梁彻说:“一个图传不好的无人机意味着炸机。大疆的无人机即使信号受到干扰、断连也没太大影响,会自己往回飞,但我很难想象A1,如果断连,炸机风险极高,尤其在做夸张动作的时候。”
普通航拍机断连后通常可以自动返航;低空、近距、高速飞行一旦延迟或失联,容错窗口更短。这并不意味着A1必然出现安全问题,而是其产品定义对图传、飞控和整机协同提出了更高要求。
公开评测也指出,A1存在避障算法偏保守、强光下反应延迟、透明物体识别不足、夜间画质一般和高速追拍能力不足等问题。影翎官网列出的感知系统主要由前视、下视双目视觉及底部红外传感器组成,与传统全向避障方案存在差异。
用户扩圈也存在矛盾。陈序注意到:“大部分玩穿越机的是男生,但影石的预热短片视频里是女生,这是很明显的想要拓展圈层。”影像行业投资人苏宁则认为,A1“更多不是对标小白”,而是先争取有经验的飞手,“先攻下他们再去破圈”。
两种观察都指向同一个问题:从飞手走向大众,需要跨越的不只是构图,还有飞行、安全和分享门槛。
成本同样构成约束。郑远曾估算:“影石的全景无人机光BOM成本就要4000—4500元,它卖8000块都只能勉强不亏。”这一数字属于受访者估算,不能替代公司披露,但提示了硬件复杂度、供应链重建和整机协同对毛利的压力。
影翎曾公布A1上市首月全球出货量突破3万台;但在奥维云网的中国线上无人机零售监测口径下,2026年一季度影翎份额约为2.1%。首发出货不能直接外推为持续市场份额。中报显示,深圳影翎上半年净亏损2.90亿元;三季报仍将全景无人机描述为处于市场教育期、尚未形成规模效应的业务。
分拆融资可以分担投入,却不能替代商业模型验证。A1是有辨识度的新品,但无人机目前仍是一项尚未跑通的重投入,而非第二增长曲线。
Luna:承担「增长希望」重担
Luna是影石另一个P0级项目。与无人机相比,它进入的是需求已经成立、仍在快速扩容的市场。2026年二季度,全球云台相机出货量接近280万台,同比增长87%。
Luna Ultra上市后的份额表现,证明影石可以把产品定义能力复制到第二个品类。
市场也在扩容和降价。2026年二季度,全球云台相机平均单价同比下降6%至2968元。潜在竞争者也不只有现有影像品牌。许衡对雷峰网表示:“手机厂商能不能做这个事?答案是肯定的,而且可能做得更好。做和不做不在于能不能做,而是从商业决策上来讲要不要做。”
他认为,手机厂商的重要优势,一方面在于“互联和分享”:“手机则是拍完就能直接发。”影石的自动剪辑和内容模板可以降低分享门槛,但能否形成持续差异化,仍需验证。另一方面,手机厂商还拥有较强的芯片、影像算法和研发资源。它们是否进入,以及以什么产品形态进入,仍取决于市场空间与投入回报,但这意味着Luna面对的不只是现有品牌之间的份额竞争,也包括手机生态向手持影像延伸的可能。
影石尚未单独披露Luna的收入、毛利率和利润贡献。第三季度公司整体毛利率继续下降、合并净利润仍亏损,说明其收入增量尚不足以扭转集团压力。
Luna是最有可能承接收入增长的新业务,但从“增长希望”变成“第二曲线”,还要证明持续销售、合理毛利和利润贡献,也不能让单一项目承载过多预期。
智能眼镜与微单,需要更大投入和决心
必须承认,在探索影像这件事上,影石始终保持着极高的勇气与想象力。
除了无人机和云台相机两大核心项目,影石联合创始人Max Richter已确认,公司正在实验性研发自主品牌智能眼镜与微单相机。
智能眼镜可以延伸影石在第一视角拍摄、小型化和AI影像处理上的积累;微单则试图进入智能手机与专业相机之间更广阔的创作市场。
无论是试图站上下一代智能穿戴设备的风口,还是敢于向日本光学巨头牢牢垄断的专业微单市场发起冲锋,都极致地彰显了这个团队“Think bold”的野心。
但技术与品牌上的协同,不能直接消除品类本身的进入壁垒。
智能眼镜需要同时解决重量、续航、发热、佩戴舒适度和隐私接受度。许多以其为主营业务的创业公司尚且面临商业化困难,影石以多线作战方式进入,需要评估资源投入和培育周期。
微单则要面对日本厂商积累的光学专利、镜头群、机身系统和用户生态,市场规模也相对有限、整体承压。陈序曾估算:“哪怕只是做M43,按照成本要卖到12000元,跟微单没有竞争力。”这一估算不代表影石实际方案,却说明新进入者面对的不只是做出机身,还有成本和售价竞争。
在无人机尚未跑通、Luna刚刚起量、利润与现金流承压的情况下,影石需要为每个新项目明确阶段性目标、投入上限和退出条件,否则品类多线扩张,带来的将不是增长,而是成本危机。
多线作战,资源难平衡
影石当前的问题不是简单的“项目太多”,而是多个项目同时处于最消耗资源的阶段。
全景相机和运动相机需要持续迭代,无人机仍在市场教育,Luna需要扩充产能和渠道,智能眼镜与微单需要前期研发,定制芯片、AI算法和全球门店也在争夺资金与管理注意力。
资源充足时,多线扩张可以是探索未来;利润和现金流承压时,同样的扩张可能演变为争抢资源,带来目标冲突、决策链条变长和重复建设。
更隐蔽的成本在于,当每个项目都被赋予“第二曲线”的意义,管理层也更难及时减速或终止低效投入。影石需要明确项目分层,同时回答边缘业务如何收缩、前期投入如何退出或回收。第二曲线不能只接受想象空间的检验,也要接受收入、毛利、现金流和资本回报率的检验。
03 从1到100,摆脱惯性
渠道扩张之后,需要回到单店回报
影像产品需要体验、教育和售后服务,影石补齐线下渠道有其必要性。
影石也意识到了这一点,影像渠道商韩硕说,“这两年影石线下渠道大幅扩张,有计划1000家门店,拎包入驻……政策很吸引人,影石出产品样机、出装修,代理商只需要出人。”
韩硕也认为,“影石不只是产品,营销、渠道都很有特点”。
多方公开报道显示,2023年影石在国内只有5家专卖店,到2026年已超过250家;其全球体验零售店超过1万家,品牌旗舰店超过300家,但大量体验零售店属于合作渠道,不能与直营门店混为一谈。
过去的扩张也并非天然低效。影石2025年年报披露,线下专卖店由年初36家增至近300家,同期单店销售额同比提升近五成。
但随着门店进入海外高成本市场,考题已经变化。海外渠道领域的唐峻曾指出:“有一些不该开店的地方,他也去开个店,可能做5万、10万的业绩一个月……开了之后完全亏损。”
这一观察不能直接外推至全部门店,却提出了需要单店数据回答的问题:低效门店占比如何,是否需要追加投入或关店。开业排队不能代替单店收入、获客成本、库存周转和回本周期。
影石上半年境外主营业务收入占比为63.40%。在补充直营门店的同时,其海外销售仍较依赖Amazon等平台和本地经销商。
影石下一阶段需要证明的不是还能开多少家店,而是门店网络能否持续创造高质量销售。选址标准、单店核算、关店机制和ROI管理,将决定渠道是品牌资产还是费用负担。
松弛文化与组织效率
《中国企业家》报道中的“黄金盲盒”事件,提供了观察影石组织文化的切面。
影石十周年庆时,一名员工误将3600份物料下单为4200份,多做约30万元物料。刘靖康没有追责,而是决定内部消耗,或赠送给渠道商、供应商和合作伙伴。
一次30万元的错误不足以证明采购和财务管理失效。刘靖康的处理方式,也确实有助于减少员工因害怕犯错而隐瞒问题。对于一家依靠非共识产品定义成长的公司,宽容失败、鼓励尝试,是创新文化的重要组成部分。
但宽容员工犯错,与允许流程缺少校验,是两回事。
创业阶段,许多问题可以依靠创始人介入、小团队沟通和快速补救解决;当公司营收达百亿级别,同时管理多个品类、全球渠道和数十亿元库存时,同类粗放出现在采购、备货或渠道环节,损失就不会只是30万元。
复杂产品也提高了组织要求。组织分工和系统协同能力,本身就是产品竞争力的一部分。一位了解影石内部情

小米汽车10月交付超5万辆,澎程首个完整交付月持续上量
11月1日,小米汽车公布10月交付数据,单月交付量首次突破5万辆大关。其中,新系列小米澎程迎来上市后首个完整交付月,交付持续爬坡,助力小米汽车整体销量再上新台阶。这标志着小米汽车“纯电加增程”的产品矩阵正式全面铺开,双系列稳步推进。
小米澎程作为小米汽车旗下智能可变大空间SUV系列,自9月7日上市以来,凭借智能可变大空间与大电池增程的组合,精准切入用户核心痛点——10月首个完整交付月交付稳步爬坡,上市两个月展现出的势头超出市场预期。从媒体拆车、深度评测到车主真实使用体验,澎程的口碑持续破圈,后劲十足。随着四季度澎程产能继续爬坡,小米汽车四季度的交付曲线有望再上一个台阶。
同时,小米汽车同步推出“3年0息”金融方案,首付7.99万元起。
2026年11月1日0点至11月30日24点期间下定,小米澎程N70全系享首付7.99万元起、3年0息,或可在“3年0息”、“5年分期3年0息”、“6000元保险补贴”三项权益中任选其一。
此外,目前N70全系备有少量现车,数量有限,先到先得,最快2小时即可提车,详情可咨询小米汽车官方门店零售顾问。

吉利Q3营收近千亿,在英国跨过新手期
2025年11月,从中国出发的1000辆EX5停靠在布里斯托港口,等待PDI检测。这是英国进口车的法定动作:检查运输损伤、激活车机软件、补齐随车配件以及充电测试。然后装上板车,分拨发往英国的各大经销商。EX5还要多一道程序——英国路特斯工程(莲花工程)对EX5的底盘,悬架,动力系统进行了动态评估,以及港口的交车前检测服务,以适配英国市场的驾驶需求。
跑车品牌为家用车调校底盘,是吉利切入英国市场时辨识度最高的一张牌。效果很明显,截至目前,吉利在英国的销量累计超过1.2万辆,9月销量达到5155辆。
在昨天吉利汽车第三季度业绩说明会上,吉利管理层也强调了吉利在英国月销已超过5000辆,这个数据背后,比亚迪大概花了24个月的时间;奇瑞同样花了19个月的时间,而吉利只用了不到12个月。
销量快速爬坡,吉利英国团队的业务边界也同步扩大。雷峰网获悉,该团队已于10月接手极氪在英国的运营,相关车型预计明年上半年推出。
01
11个月达成从零到月销5000辆
欧洲市场正在成为吉利全球化布局的关键支点。
业绩会上,在行业整体承压背景下,前三季度总收入约2,726亿元,同比增长13%,核心归母净利润累计149亿元,同比大涨41%,实现了“核心利润增速>收入增速>销量增速”的健康增长。这组数字背后,正是吉利汽车高端化和全球化加速兑现的结果。
过去三年,中国车企出海的关键词是“量”,谁先冲上50万、谁将破百万。但到了

2026 全球 AI 新云 NeoCloud:考验基本功的时候到了
10月19日,一张全球AI新云(NeoCloud)产业图谱引发行业关注。
CoreWeave、Nebius以GPU云服务为核心;Lambda、Together AI与九章云极 DataCanvas则在算力供给之上,跨入“训练・推理・Token工厂”交叉赛道;AI 工程与AIDC运营,则作为底层底座贯穿整条产业链。在这场全球竞争中,九章云极是为数不多跻身第一梯队的中国厂商。
2026全球顶级AI新云NeoCloud图谱
这张图谱提供了观察行业的窗口:全球NeoCloud服务商正在告别单一算力售卖模式,走向商业模式分化、能力边界持续延伸的专业化赛道。
资本对头部标的的评估标尺也随之迭代,算力规模、硬件跑分等浅层指标逐步失效,行业核心评判标准收敛至四项:总体拥有成本(TCO)、训推交付稳定性、Token服务效率、AI基础设施工程成熟度。四项指标共同锚定技术底盘、履约能力、客户价值与长期经营质量,把短期算力红利沉淀为可复购、可持续的服务价值。
01
全球AI新云巨头分野
2026年,全球NeoCloud分层格局已经明朗。
Gartner高级总监分析师Enrique Castera提出,具备长期投资价值的新云厂商,除差异化技术能力之外,还需要稳定的客户结构、健康的财务模型与标准化企业级交付能力。
行业退去“有卡就能盈利”的幻想,集群供给、模型服务能力、工程运维水平、融资成本,共同划定企业的增长上限。
从业务路径划分,当前NeoCloud演化出三条并非互斥的赛道。
第一类,是以GPUaaS为核心,主打算力供给效率,代表厂商为 CoreWeave、Nebius。竞争围绕大规模GPU集群、AI原生云底座建设与算力交付效率展开,叠加融资成本决定单位算力盈利水平,客户以大模型研发企业与大型集团为主。
第二类为GPUaaS叠加MaaS,从算力向上延伸至模型服务,Lambda、Together AI、Crusoe、GroqCloud、九章云极DataCanvas均布局于此。其核心增量不是外挂一层模型API,而是打通算力与模型运行链路:训练团队需要弹性大规模集群,应用开发者需要低抖动、高吞吐的推理接口,政企客户看重合规可控、成本可预测的完整服务。
第三类将算力、模型服务统一纳入AI Engineering体系,依托优化物理编排与AIDC 运营为底座,逐层对外开放。这条路线在中国及算力主权市场都具备特殊现实意义。随着模型与集群规模扩张,算力能否释放理论性能,高度取决于软硬件协同。客户采购算力之后,环境适配、模型调优、运维排障会持续消耗研发资源;集群越大,网络、存储、散热、故障自愈越容易成为瓶颈。AI Engineering负责调度适配、训推优化与全链路运维;AIDC运营保障供电、网络、容灾稳定——硬件理论性能,只有在工程与基础设施协同之下,才能转化为稳定的生产算力。
九章云极DataCanvas是国内率先打通GPUaaS、MaaS、AI Engineering的新云厂商,同步参与多条赛道竞争。平台基于异构算力调度、训推编排、自动化运维搭建一体化底座,可帮助客户将TCO降低73.8%。
赛道边界持续消融,伴随硬件迭代与应用落地,AI新云正在发生训练、推理、Token 三重技术裂变与商业模式变化。竞争落脚点,最终是算力资源向标准化、可付费服务的转化能力。
02
国内市场:评估标尺回归业务本质
中国AI新云已进入训练与推理双轮驱动的增长周期。
IDC数据显示,2025年国内智算云基础设施(AI IaaS)市场规模486.7亿元,同比增长128%;同年公有云公有云MaaS模型调用量达到1944万亿Tokens,增幅约16倍,对应营收30.7亿元。IDC预测,2026全年Token消耗量将达到约4万万亿Tokens,公有云MaaS营收有望攀升至186亿元。

中国公有云MaaS市场进入高速增长期,Token经济从概念走向规模化实践
AI IaaS代表底层基建需求,MaaS代表模型商业化落地规模,二者不能简单加和,但共同印证增长同时发生在算力底座和模型服务两端。赛道热度持续吸引资本入场,2026年,花旗研究看好AI新云平台从算力供应商向完整AI平台演进,支撑逻辑包括GPU供需格局、企业AI应用渗透、底层软件栈升级。但资本市场已经告别无差别看多,融资成本、交付履约、细分增速、技术储备,都列为核心考察项。
落到厂商层面,具备可比性的评估指标回归业务本源:
总体拥有成本(TCO),衡量客户综合投入;训练与推理效率决定算力产出价值;Token 服务能力决定模型服务的经济性;AI Engineering工程能力决定AI落地效率。
这套指标串联技术与商业:对厂商,它决定红利能否转化为收入、现金流与关键场景;对客户,它决定采购的算力能否变成可用的AI能力。
03
九章智算云率先跑通全栈路径
在全球NeoCloud第一梯队图谱中,九章云极DataCanvas是少数具备完整全栈能力的中国厂商,在TCO、训练、推理、Token生产四项核心指标上达到国际领先水平,并被Forrester列为亚太地区普惠算力利用率的领先者之一。

2026全球AI新云NeoCloud细分业务能力可比性评估,九章云极位于第一梯队
区别于单纯供给算力资源,九章智算云依托“训推一致+AI工厂”闭环体系,打通异构算力调度、训推协同与底层基础设施运营,走出适配复杂硬件生态的差异化路线。
训练侧,九章智算云以长期有效算力利用率为核心,而非单纯比拼集群规模。灼识咨询30天满载压测显示:平台MFU(模型FLOP利用率)可达54.1%,日间波动率仅1.60%,优于行业常规区间。更高的算力利用率能够压缩训练周期、摊薄单位成本。平台推出独家DCU(1度算力)标准化计费模式,助力客户将总体拥有成本降低约 73.8%。其自研DART-GUI-7B拿下OS World 7B赛道全球第一,印证平台支撑高难度RL场景的工程实力。

九章智算云-训练算力利用效率
多方评估显示,九章智算云已成为国内科研机构、模型研发、物理AI开展大模型微调、强化学习训练的主流平台。
训推一致是这套体系的核心优势,落地难度远高于海外。海外NeoCould大多基于同构GPU集群搭建,而国内多芯片架构并存、软件生态割裂,极易出现“训得好、推不动”的断层。九章智算云的训练工厂与Token工厂共享Alaya OS+Alaya Atom Pod异构调度底座,训练阶段沉淀的算子、通信、集群优化策略可直接复用至推理,依托万卡级弹性集群支撑高吞吐推理服务。
面向Token规模化生产,九章智算云配套全套底层组件:自研DingoFS混合存储支持分钟级检查点,数百GB模型归档压缩至60秒内完成;叠加产品矩阵与DCU计量体系,将抽象算力转化为可计量、可交易的标准化Token服务,全量兼容国内主流开源大型,Token生产效率提升80%,已经在物理AI、科研等场景落地。
物理硬件编排构筑底层护城河。平台基于硬件拓扑感知就近分配任务,采用轨道优化互连与网络内计算技术,All-Reduce性能翻倍、流量减半;自动化容灾能力让千节点集群扩容耗时降低85%以上,节点配置提速7倍,把硬件纸面参数转化为稳定的生产算力。底层AIDC运营和上层MaaS服务互补,这也是它和算力租赁、API分销厂商最本质的区别。

九章智算云位居中国智算新云市场第一
九章智算云率先跑通全栈路径并实现高质量增长。灼识咨询口径,按2025年智算服务收入统计,九章智算云位居国内智算新云市场第一。
04
九章云极:异构环境下的中国方案
在全球NeoCloud能力图谱中,九章云极DataCanvas将算力供给、模型服务、AI 工程三层能力纳入同一框架,代表全球竞争语境下的中国方案。它的核心不是产品堆叠,而是打通异构算力、资源调度、训推交付的完整链路,直面算力本土化进程中长期存在的异构生态约束。
国内AI新云与生俱来的挑战,是多类芯片、驱动、编译框架长期共存,硬件无法互通。同一模型的运行表现,持续受算子适配、显存调度、通信框架、推理引擎制约。客户痛点早已不只是在算力资源,而是环境适配、算子调优、持续运维消耗大量研发资源。
九章云极依靠异构资源管理与云原生工程体系,覆盖异构算力、资源调度、训练推理、数据存储与性能观测,大幅降低AI落地摩擦。
算力供给层面,平台依托多容器集群适配多样化负载。面向训练场景,保障多卡多节点集群稳定运行,减少等待与任务中断;面向推理场景,按需弹性扩缩,规避高峰资源不足、低谷资源闲置,异构环境越复杂,调度价值越突出。推理链路中,PD分离、KV Cache复用、连续批处理等优化。这些技术的价值,最终需要在相同模型、相近硬件和一致工作负载下,以吞吐、时延、资源利用率及单位Token成本等指标验证。
AI工程层面,训练、推理、数据、调度是一体化闭环,完成从单项技术到工程协同。以具身智能研发为例,这类模型研发流程横跨数据采集、大规模并行训练、云端仿真、终端部署,算力需求波动明显。借助弹性能力,算力规模跟随研发阶段动态调整,削减闲置成本。
对九章云极而言,已经构建的异构生态工程能力,最终需真实业务的检验,体现在训练效率、推理性能、资源利用率与总体拥有成本等可量化指标上。
全球NeoCloud正沿着GPU供给,模型服务、数据中心基础设施和 AI 工程协同等不同路径演进,中国市场的增长为各类玩家提供了广阔空间。与此同时,驾驭复杂异构生态,既是中国AI新云厂商必须跨过的门槛,也可能成为构建差异化竞争优势的关键。
赛道竞争终将回归经营本质:能否稳定交付、控制成本,并持续降低客户的工程损耗,决定算力能否真正转化为可持续的服务价值。基本功的比拼,才是经营之道。

传音的非洲手机生意,现金流为什么突然恶化了?
(本文作者为 好望角,钛媒体经授权发布)
文 | 好望角
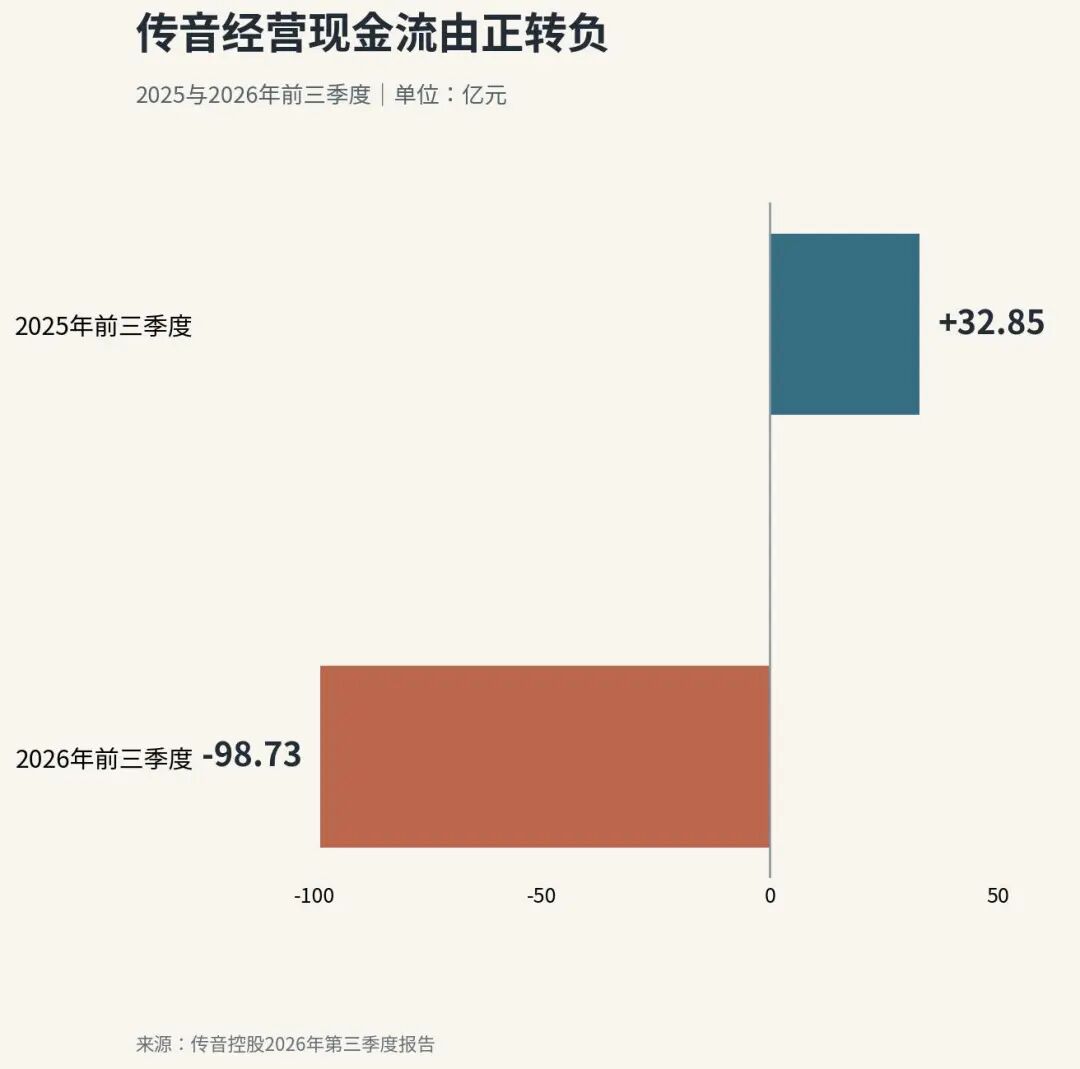
传音控股今年前三季度赚了26.3亿元,经营现金流却流出了98.73亿元。
这意味着,一家仍在盈利的手机公司,九个月里从日常经营中净流出的现金,相当于同期净利润的3.75倍。
10月30日,传音发布2026年第三季度财报。前三季度营业收入502.8亿元,同比增长1.49%;归母净利润同比增长22.44%。
然而,第三季度的经营情况出现了明显变化。营业收入148.49亿元,同比下降27.45%;扣非净利润4.36亿元,同比下降47.72%。
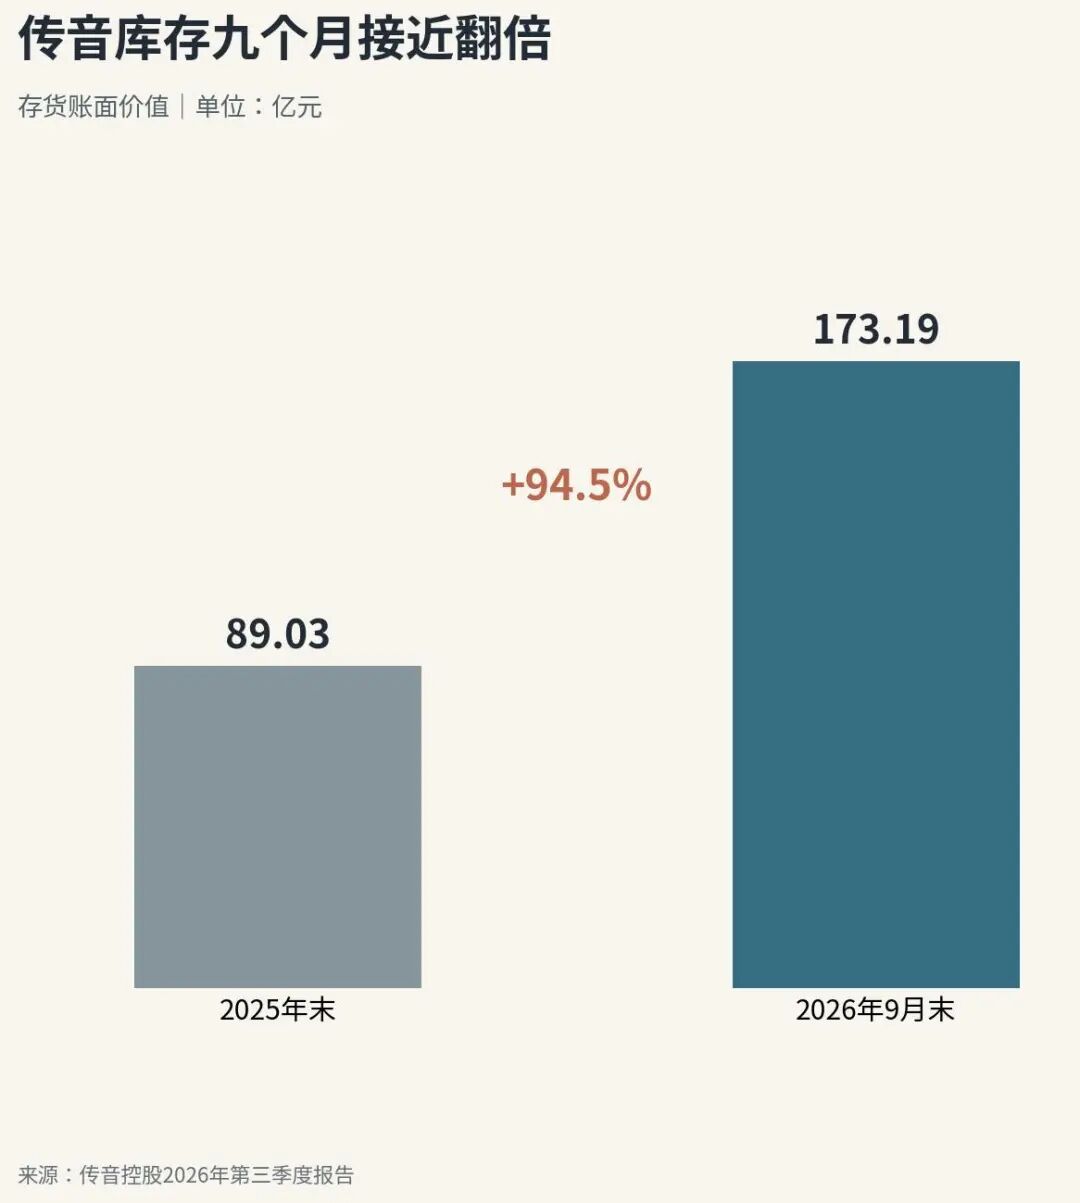
与此同时,传音的存货从去年底的89.03亿元增加到173.19亿元,九个月增加84.16亿元。
公司给出的解释是,存储价格上涨,企业进行了适当备货,支付的采购款随之增加。
把这几组数据放在一起看,传音遇到的麻烦比手机销量波动复杂。
它原本依靠低价手机、供应链管理和非洲本地渠道建立优势。如今,上游零部件价格上涨,下游消费者购买力承压,企业需要提前占用更多资金采购物料。
过去,传音的优势是把手机做得足够便宜。现在的问题是,维持这种低价,需要先付出多少现金。
一、卖手机收到532亿元,却付给供应商594亿元
传音三季报最值得关注的数字,藏在现金流量表里。
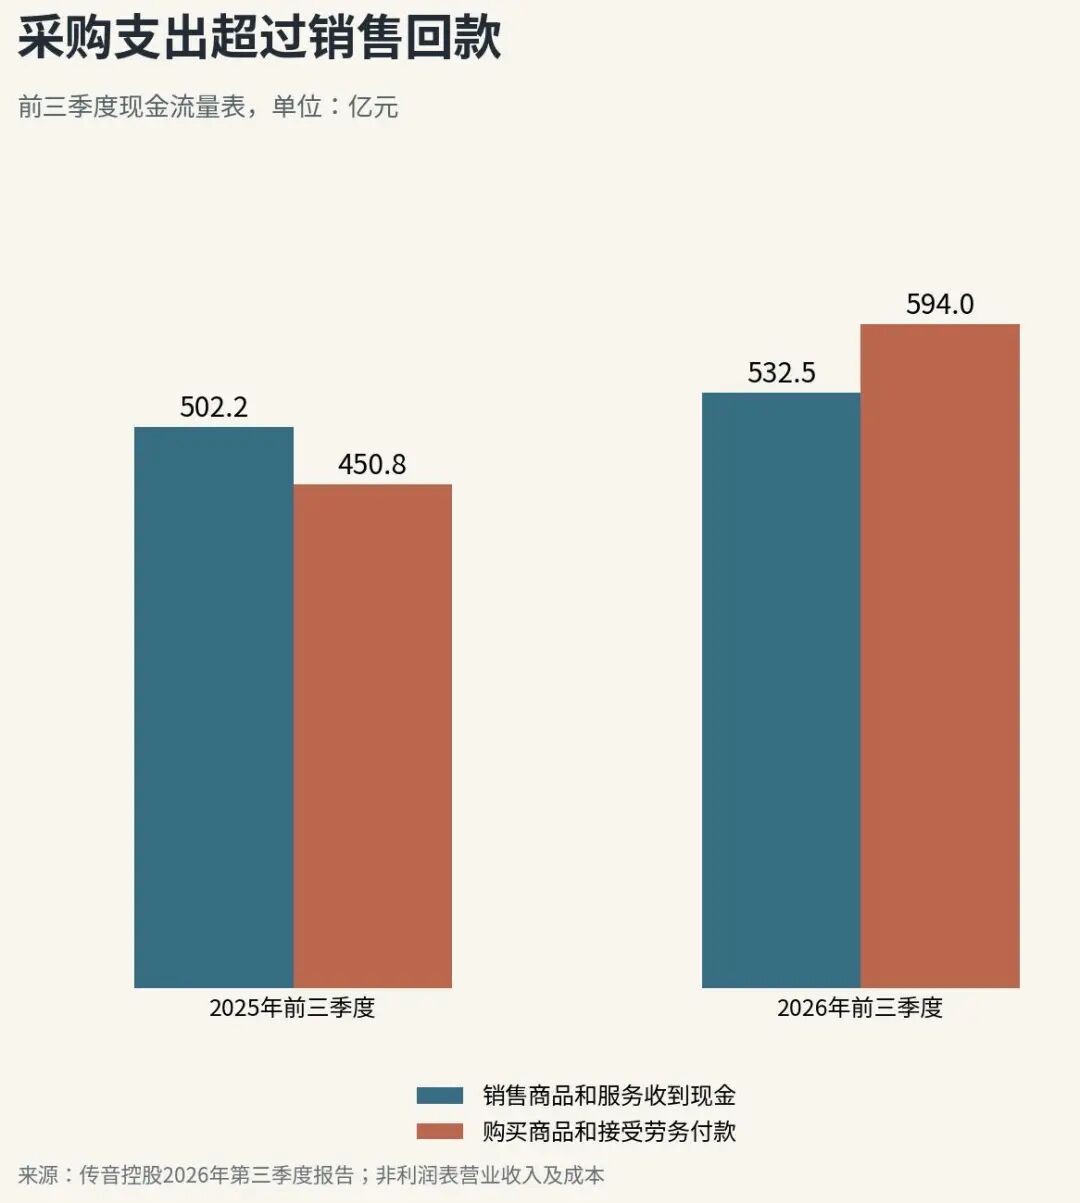
2026年前三季度,公司销售商品、提供劳务收到现金532.49亿元,同比增长约6%。
同期购买商品、接受劳务支付现金593.95亿元,同比增长31.77%。
仅这两个项目,现金流出就比流入多出61.46亿元。
去年同期,情况恰好相反。销售回款约502.19亿元,采购付款450.76亿元,两者相差约51.43亿元。
也就是说,一年之间,传音销售回款与采购付款之间的现金差额,恶化了约112.9亿元。
这里需要说明,销售回款与采购付款的口径受增值税、采购付款周期等因素影响,二者之差不能直接当作毛利润。但它可以反映采购支出给企业带来的现金压力。
另外,公司支付给员工的现金从34.88亿元增加到41.54亿元,支付其他经营活动相关现金从38.08亿元增加到52.35亿元。
最终,经营现金流由去年同期净流入32.85亿元,变成净流出98.73亿元,差额达到131.58亿元。
从资产负债表看,资金主要占用在三个地方。
截至9月底,存货173.19亿元,比年初增长94.53%;应收账款44.9亿元,比年初增加7.64亿元;预付款项19.67亿元,比年初增加12.7亿元。
三项合计较年初增加约104.5亿元。
这与现金流量表反映的采购付款增长相互印证,但不能简单认定全部增量都来自同一原因。
传音正在把更多资金提前投入供应链。
二、存储涨价,最先挤压的是低价手机
理解传音这次现金流变化,需要看非洲手机市场的价格结构。
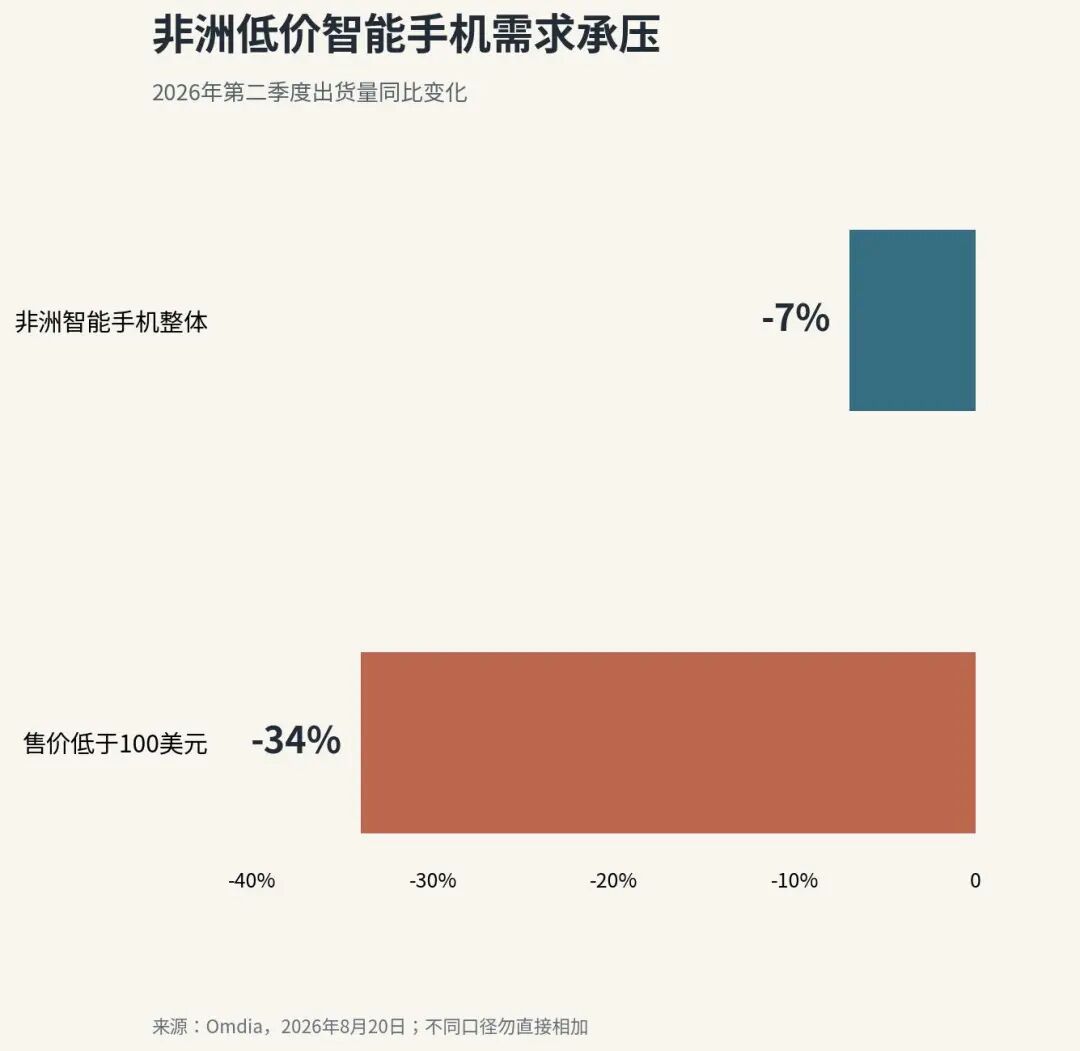
8月,Omdia发布研究报告,2026年第二季度,非洲智能手机出货量同比下降7%,为三年来首次同比下降。
其中,售价低于100美元的智能手机出货量下降34%,减少接近300万部。
Omdia预计,2026年非洲智能手机市场全年出货量可能下降26%。这是当时的预测,并非已经实现的年度结果。
100美元以下,恰恰是传音长期擅长的市场。
旗下itel、TECNO和Infinix覆盖从入门到中端的多个价格区间。传音通过产品本地化、密集的分销网络和低成本供应链,成为非洲最有影响力的手机厂商之一。
但对低价手机来说,存储器涨价尤其麻烦。
假设一台手机零售价80美元,存储器等零部件成本增加5美元,相当于零售价的6.25%。
这只是示意测算,并非传音实际采购成本。
对于售价800美元的手机,相同金额的成本增加只占售价0.625%。
高端手机可以通过品牌溢价、产品升级或价格调整消化成本。入门手机面对的消费者,往往连10美元的涨价都需要认真考虑。
非洲的手机消费还存在另一个特点:相当一部分用户正从功能机升级到智能机,购买预算十分有限。
世界银行有关设备可负担性的研究指出,传音曾通过控制分销层级、压缩渠道费用、按需求预测组织生产和海运配送,降低低价手机的整体销售成本。
这套体系适合供应链稳定、产品销量较容易预测的时期。
但当存储器价格迅速上涨,企业面临两种选择。
少采购,可以降低短期现金占用,却可能在后续补货时承担更高价格。
提前采购,则有机会锁定部分成本,但必须付出现金,并承担价格回落、需求变化和产品迭代造成的库存风险。
传音选择了适当增加备货。
从半年报看,这一调整在第三季度之前已经开始。上半年经营现金流为-58.61亿元,到了9月底,累计净流出扩大到98.73亿元。
由此计算,第三季度单季经营现金流约为-40.12亿元。
公司面对的是持续三个季度的资金占用。
三、库存翻倍,传音在赌什么?
173.19亿元的库存,是观察传音下一阶段经营表现的关键数字。
与2025年末相比,增加约84亿元。
这种增长有两种可能的经营结果。
如果存储器价格持续上涨,提前采购的部分物料可以延缓成本上升,企业有机会维持产品定价和毛利率。
如果终端需求持续走弱,企业则可能面对库存周转放缓、产品过时和减值风险。
更值得注意的是,传音上半年的利润增长已经受益于历史库存。
公司半年报解释,上半年根据成本变化调整了产品价格,智能手机平均售价有所上涨;与此同时,历史库存使成本上涨存在滞后,带动毛利率提升。
这意味着,早期较低价格采购的物料,帮助传音缓冲了部分涨价压力。
前三季度公司整体毛利率达到22.64%,同比提高3.17个百分点。
但到了第三季度,扣非利润同比下降47.72%,说明成本压力与市场需求变化开始更明显地反映到经营结果上。
还有一个细节:第三季度归母净利润8.57亿元,但扣非净利润只有4.36亿元。
差额约4.21亿元。同期公司金融资产相关公允价值变动及处置收益约4.65亿元,属于当季非经常性损益的重要组成部分。
因此,判断传音的经营改善程度,应当优先观察扣非利润、现金流和存货周转,而非仅看归母净利润。
传音当前最大的经营变量,是提前采购的库存,能在多大程度上转化为未来销量与毛利。
四、非洲低价手机市场,正在经历一次筛选
对于传音来说,供应链问题又与非洲市场的需求变化叠加。
Omdia的数据显示,2026年第二季度,非洲低于100美元的智能手机出货量同比减少34%,明显超过整体市场7%的降幅。
消费者对低价手机的需求仍然存在,但采购成本上涨后,厂商能够提供的低价产品减少了。
部分消费者可能推迟换机,部分消费者可能购买二手设备,也有人选择分期付款购买价格更高的智能手机。
这给传音带来一个复杂的问题。
它需要提高平均售价,才能对冲存储器等零部件成本上涨;但提高售价,又可能让一部分对价格敏感的消费者暂缓购买。
在这种情况下,单纯追求出货量份额,未必能实现更高的现金回报。
世界银行曾在研究中提到,传音通过减少经销层级、控制物流和营销费用,把部分设备的分销及销售相关成本压缩到约14%。
这是一种成熟的成本管理能力。但本轮零部件涨价属于全行业供应链变化,单靠分销效率难以完全消化。
需要强调,传音财报披露的是全球合并数据。公司还经营南亚、东南亚、中东、拉美等市场,现有财报不足以将98.73亿元现金流净流出分拆到非洲业务。
同样,Omdia提供的非洲市场数据可以解释传音所处的需求环境,不能直接等同于传音自身的销量变化。
五、传音接下来要证明的是库存周转能力
传音眼下面临的压力,可以归结为一道资金周转题。
采购存储器时,需要提前支付现金。
生产成手机后,需要库存、物流和渠道分销。
商品最终售出之后,还要经过结算周期,资金才能回到公司。
当零部件成本上涨、库存增加、终端销量放缓同时出现,整个现金循环就会被拉长。
传音拥有成熟的品牌和渠道基础,这是它应对周期波动的重要优势。
但品牌覆盖面和市场份额,并不能自动转化为现金流。
接下来几个季度,真正值得跟踪的是三个指标:库存能否下降,采购付款能否回归正常水平,以及扣非利润能否恢复增长。
如果提前采购的存储器帮助公司控制后续成本,同时库存顺利转化为销售,那么本轮现金流压力具有一定阶段性。
如果低价手机需求持续收缩,备货带来的资金占用就可能延长。
传音过去在非洲建立的优势,是用尽可能低的价格,让更多消费者拥有手机。
这次考验则发生在手机卖出去之前。
当上游成本越来越贵,下游消费者仍然只愿意为低价手机付款,全球最大的低价手机厂商之一,必须重新计算库存、利润和现金之间的关系。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

永辉“刮骨”,大润发“疗伤”
(本文作者为 斑马消费,钛媒体经授权发布)
文 | 斑马消费,作者 | 徐霁
两家头部连锁超市,差不多前后脚开始调改,最终却交出了完全相反的成绩单。
永辉超市一年关掉300多家门店,省下来的钱砸进门店调改和供应链,今年前三季度终于业绩转正,阶段性成功上岸;大润发母公司高鑫零售半年预亏5~5.5亿元,亏损直接来到去年同期的4倍。
相似的动作却呈现出截然相反的效果,很多人或许以为是对门店改造的能力有高低之分。
可真正的差异,实际上藏在这两家门店的背后:谁有能力“快刀斩乱麻”,谁又只能在昂贵代价的限制下“小修小补”?
永辉vs大润发,冰火两重天
10月30日,永辉超市发布了2026年度三季报:前三季度实现营业收入352.42亿元,同比下滑16.95%;归母净利润1.7亿元,去年同期为亏损7.1亿元,实现扭亏为盈;经营活动产生的现金流净额14.99亿元,同比增加31.5%。
永辉超市的扭亏,经过了长时间大刀阔斧的改革。2025年全年,公司主动关闭了381家低效门店,减少员工约2.9万人,门店总数下降到392家;与此同时,完成了331家门店调改,占比约85%。
大换血所带来的效果立竿见影。今年前三季度,永辉打造出销售额达千万级的商品超过500款,亿元级商品19款,仅第三季度新增的千万级单品就超过200款。
不仅如此,永辉超市旗下的自有品牌矩阵销售额突破40亿元大关,在整体销售额中的占比超过10%,其中“永辉定制”的三文鱼、鸡蛋、佳农香糯蕉等三款商品销售额均达到亿元级。
具体到门店端,呼和浩特首店开业一个月销售额就突破百万元,累计销售额超4200万元,客流量超45万人次;位于广州北京路的门店经过调改后,自有品牌在标品销售额中的占比接近40%。
反观大润发,却呈现出了完全不同的画风。
10月25日,大润发母公司高鑫零售发布了2027财年上半年盈利预警:2026年4-9月份预计净亏损5亿到5.5亿元,去年同期为-1.27亿元,亏损直接放大了四倍。
对于产生巨额亏损的原因,公告中给出的理由是客单价下滑趋势收窄,但客流量受竞争对手分流导致收入下降;供应链和门店调整尚处在转型期;部分拟关闭门店持续产生亏损。
盈利预警中并非没有好消息,高鑫零售预计中期经营性现金流净额17.5亿至18亿元,高于上年同期的13.2亿元。不过拆开来看,高鑫零售有超过六成的门店物业是租来的,租金不会从经营现金流中扣除;现金流改善,也可能和中秋前的购物卡销售和备货所形成的应付账款有关。
过去两年半时间,高鑫零售先后变更了4位CEO。一家在全国坐拥500多家门店的零售企业,面对各种全新业态的竞争,始终处于转型的震荡期。
叶国富挥刀,德弘资本不敢
2024年9月,名创优品以62.7亿元收购了永辉29.4%的股权。随后,名创优品创始人叶国富出任改革领导小组组长。
彼时,永辉是一个连续4年累计亏损超过94亿元的连锁超市。叶国富带领永辉超市“断臂求生”,一年多时间关掉381家门店,裁减2.9万名员工,同时把调改门店的一线员工最低工资从2500元提升到4500元。
门店在关闭、员工在裁减、调改门店的员工却在涨薪,一套组合拳,叶国富把原本想要省下来的钱重新用在了商品和人的身上。
德弘资本的处境完全不同。
2025年初,德弘资本以131亿港元从阿里的手中收购高鑫零售78.7%的股权。问题在于,高鑫零售的庞大体量和六成以上租赁物业,几乎决定了每一次大规模关店都会带来租金违约、资产减值和人员补偿等多个方面的问题。
在资金结构和投资回报周期的影响下,德弘资本不是不想快,而是不敢快。
双方路线的不同,最终在产品端完全体现出来。永辉超市自有品牌销售额占比超过10%,有500款以上的千万级单品和19款亿元级单品。大润发的“润发甄选”和“大拇指超省”两个品牌销售额占比仅3.2%。
3.2%和10%之间差的绝不仅是几个百分点的数字,而是自有品牌到底有没有成为超市业态调改的核心增长引擎。
截至2026年三季度末,永辉超市已完成338家门店调改,覆盖绝大多数在营门店。大润发到2026年3月底,仅完成约25%的门店调改,预计到2027财年才能推进到50%-60%
同一时间,山姆会员店仍在加速扩张,即时零售平台也在加密履约网络,更不用说调改后同行们的持续分流。
客观来说,大润发并非没有改造能力。以大润发昆山朝阳路店为例,调改后SKU从2万砍到1万、平均价格降幅超过20%,今年6月开业当天就实现了575万元的销售额和超过3万人次的客流量,两项数据均刷新了品牌的单店纪录。
问题在于,一家店创新高根本填不平另外400多家门店所挖出的“坑”。在大卖场业态整体客流量不断下滑的当下,“慢”就是原罪。
留给大润发的时间,比想象更短
大润发所面对的局面,沃尔玛已经走了一遍。
沃尔玛中国曾连续6年闭店,门店数量从2020年的412家缩减到2026年7月的278家,6年时间缩水近三分之一。可改造后的门店已经开始回暖,以成都凯德广场金牛店为例,改造后的客流量和销售额实现同比两位数增长,2026年沃尔玛计划完成超过100家门店的改造。
沃尔玛到底做对了什么,从自有品牌“沃集鲜”的身上能够看出端倪。
通过和山姆共用供应商和产地直采体系,沃尔玛把山姆的高品质商品做成了低单价、小包装、无需会员费的版本。9.9元的牛奶、瑞士卷等爆款,精准接住了被山姆的大包装和会员费所劝退的消费群体。
财报显示,沃尔玛中国2026财年全渠道净销售额同比增长21.7%。
虽然并不具备完全的可复制性,不过大润发的手中也有牌可打。其前置仓模式已经成功跑通,单仓面积约500平方米、资本支出约40万元、6000个SKU,由就近的大卖场托管,单仓日均约5万元的销售额至少能够保证不会亏损。此外,大润发Super中型超市也有34家门店现金流转正。
两个方向都没错,但也都需要时间,各大会员店和即时零售平台不可能等大润发把500家门店全部调改完再开始抢客流。
摆在大润发管理层面前的选择可能只有两条:要么把自有品牌当做核心主线来做,参考永辉的源头直采和大单品逻辑;要么把资源尽可能押注到前置仓和Super中型超市上。两头都顾不住却两头都想要,最终的结果很可能是什么都得不到。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
“动物旅游”登场,年轻人为什么为一个动物奔赴一座城?
(本文作者为 增长会,钛媒体经授权发布)
文 | 增长会
前段时间,大连梅花鹿在社交平台上频频刷屏,不少年轻人把“偶遇梅花鹿”排进了大连行程的第一站。
不止大连。最近两年,因动物而起的旅游越来越多:一只鹿、一只海豹、一只猴子,都可能成为奔赴一座城的理由。动物,似乎正在成为城市文旅的新代言人。
为一个动物奔赴一座城
梅花鹿能成为大连的城市代言人,源于一个意外。
二十多年前,郊区一家梅花鹿养殖场的围栏倒了,一些鹿跑进了白云山、莲花山、棒棰岛沿线的山林。部分梅花鹿被找回,剩下的便在城区边缘的山林里活了下来,繁衍了好几代。
据大连市自然资源局2026年的调查监测显示,城区野生梅花鹿数量约450头。生态保护机构的估算更高,超过500只。无论具体数量,结果都是一样的——这群鹿的数量越来越多,多到开始频繁地出现在城市里,胆子也越来越大。
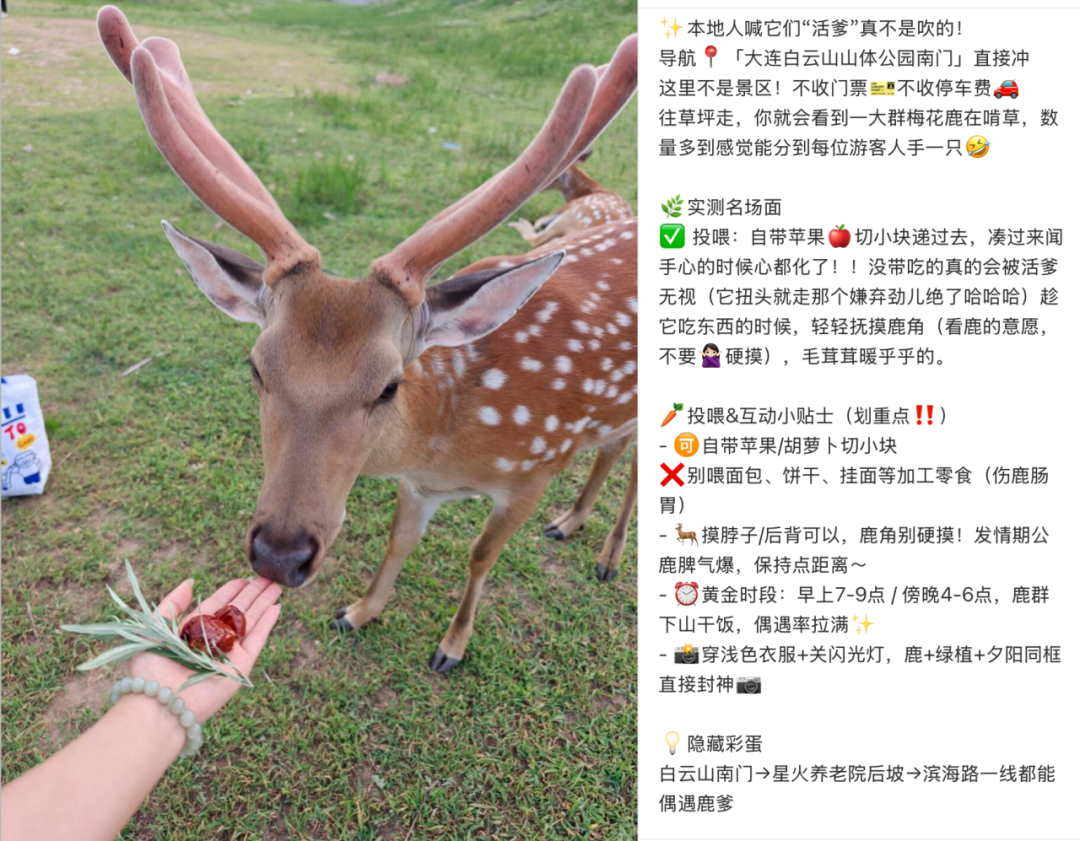
它们会横穿马路,会蹲在钓鱼大爷旁边等吃的,等不到就顶人,警察来了也只能一路护送。好好的国家一级保护动物,在大连活出了一种“街溜子”的气质,本地人拿它们没办法,干脆叫“活爹”,当然,这不是骂,是宠。
这些画面被拍下来发到网上,年轻人开始把去大连看鹿写进行程。小红书上,“大连活爹”的攻略细到时间和路线:白云山山体公园南门上去,星火养老院后坡,上午九到十一点鹿最活跃。还有人专门提醒,路边摊卖的鹿食,鹿早吃腻了,树叶才是硬通货。
▣ 社交媒体截屏
和动物园不同,这里没有门票,没有围栏,没有固定观赏时间,它们就在城市山林的缝隙里,你去找,或者它来找你。游客奔赴的不是一个景区,是一座城市和一群鹿之间那种松弛的共存关系。
大连不只有山里的“活爹”,还有海边的“娜局”。
“娜局”本局是一只叫娜娜的斑海豹,国家一级保护动物。这个头衔是网友封的,全称是“长海县文旅局副局长”。娜娜2024年被救助,2026年4月放归大海。别的斑海豹跟着种群走了,它没走,赖在了长海县大长山岛的黄金海岸。
9月7日,当地为了让它回归野生种群,把它送到了60多公里外的海洋岛海域。6天后,娜娜游回来了,直线距离140公里,绕行近200公里,一个岛一个岛地找,最后跳上了它常待的那块蓝色浮板。
国庆期间,天南海北的游客专程奔着娜娜上岛。有人下船第一件事就是冲到海滩,有人大清早打车过来蹲守。这只海豹还特别“社牛”,不怕人,会主动靠近渔船和桨板,被不少人叫作“海岛社牛”。
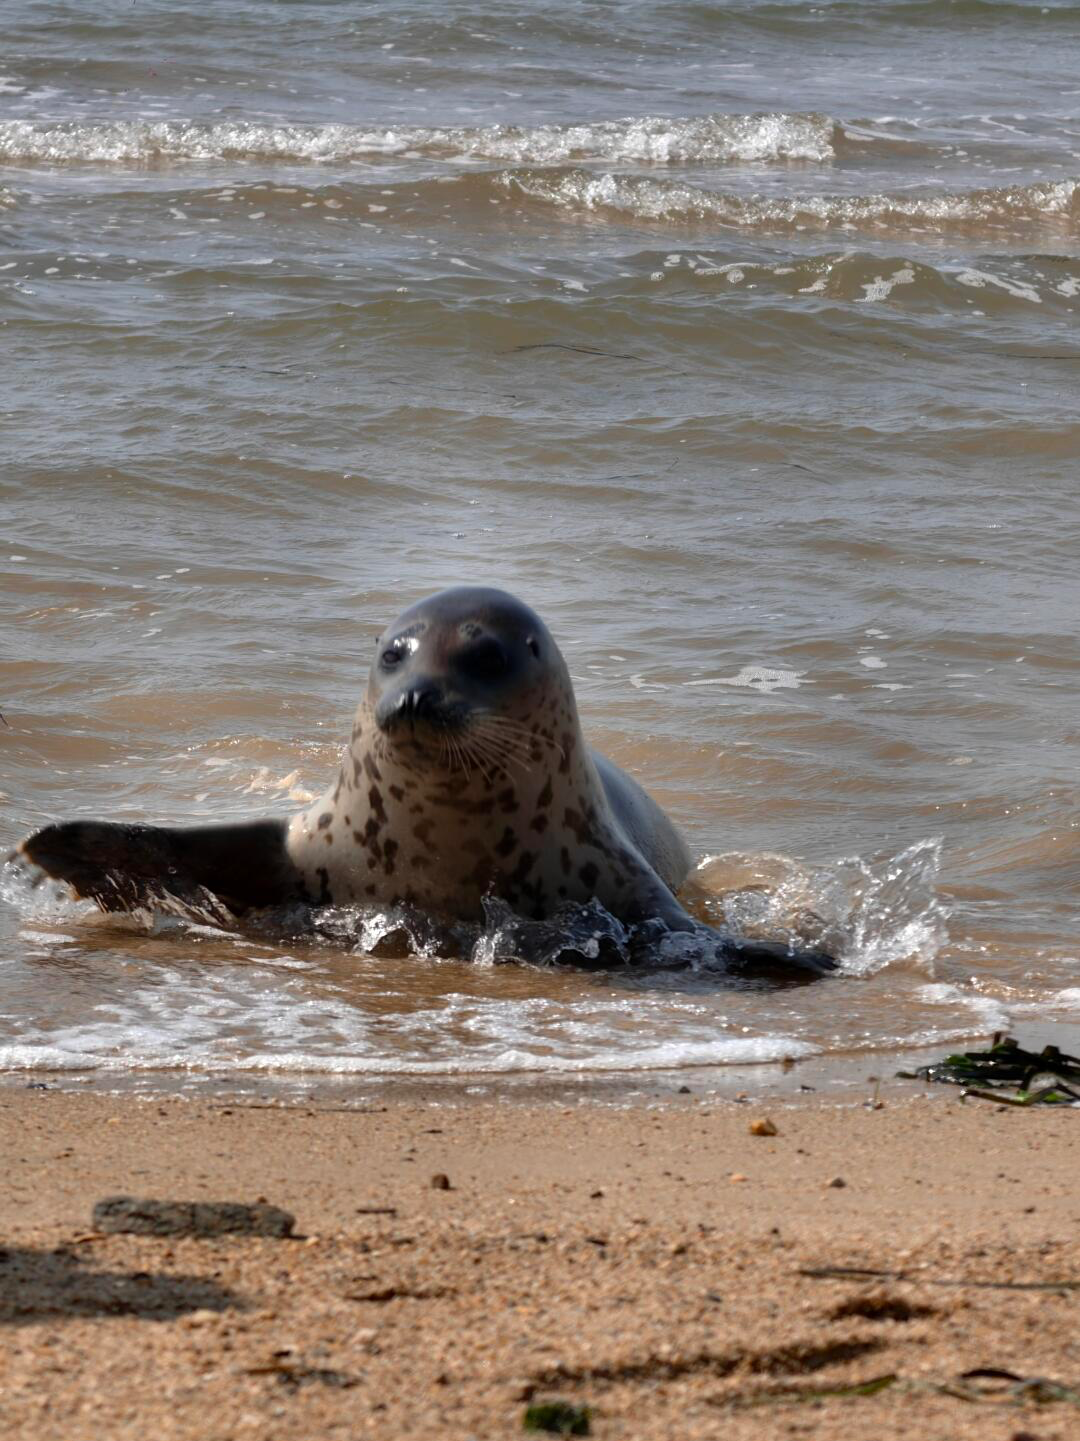
▣ 斑海豹娜娜 ©️零度
长海县顺势开通了“娜娜专线”,从港口直达最佳观赏点。假期进岛游客约4.9万人次,旅游综合收入约6633万元,单日同比增幅最高到17.8%。过去上岛的理由是海鲜和赶海,现在多了一个娜娜。
除了这些野生动物,许多园子里的“网红明星”,也成为不少人奔赴一座城的理由。烟台东炮台海豹湾,30元门票送一盘鱼肉,海豹会凑过来贴贴,去了基本不会扑空;南京红山森林动物园的白面僧面猴“杜杜”,一段“今天不想营业”的视频让同款手机壳卖出5万个;攀枝花公园动物园一只发福的金钱豹,因酷似《疯狂动物城》的豹警官走红,各地游客专程去动物园打卡……
从城市里的野生动物到园子里的“网红明星”,动物旅游的入口越来越多。
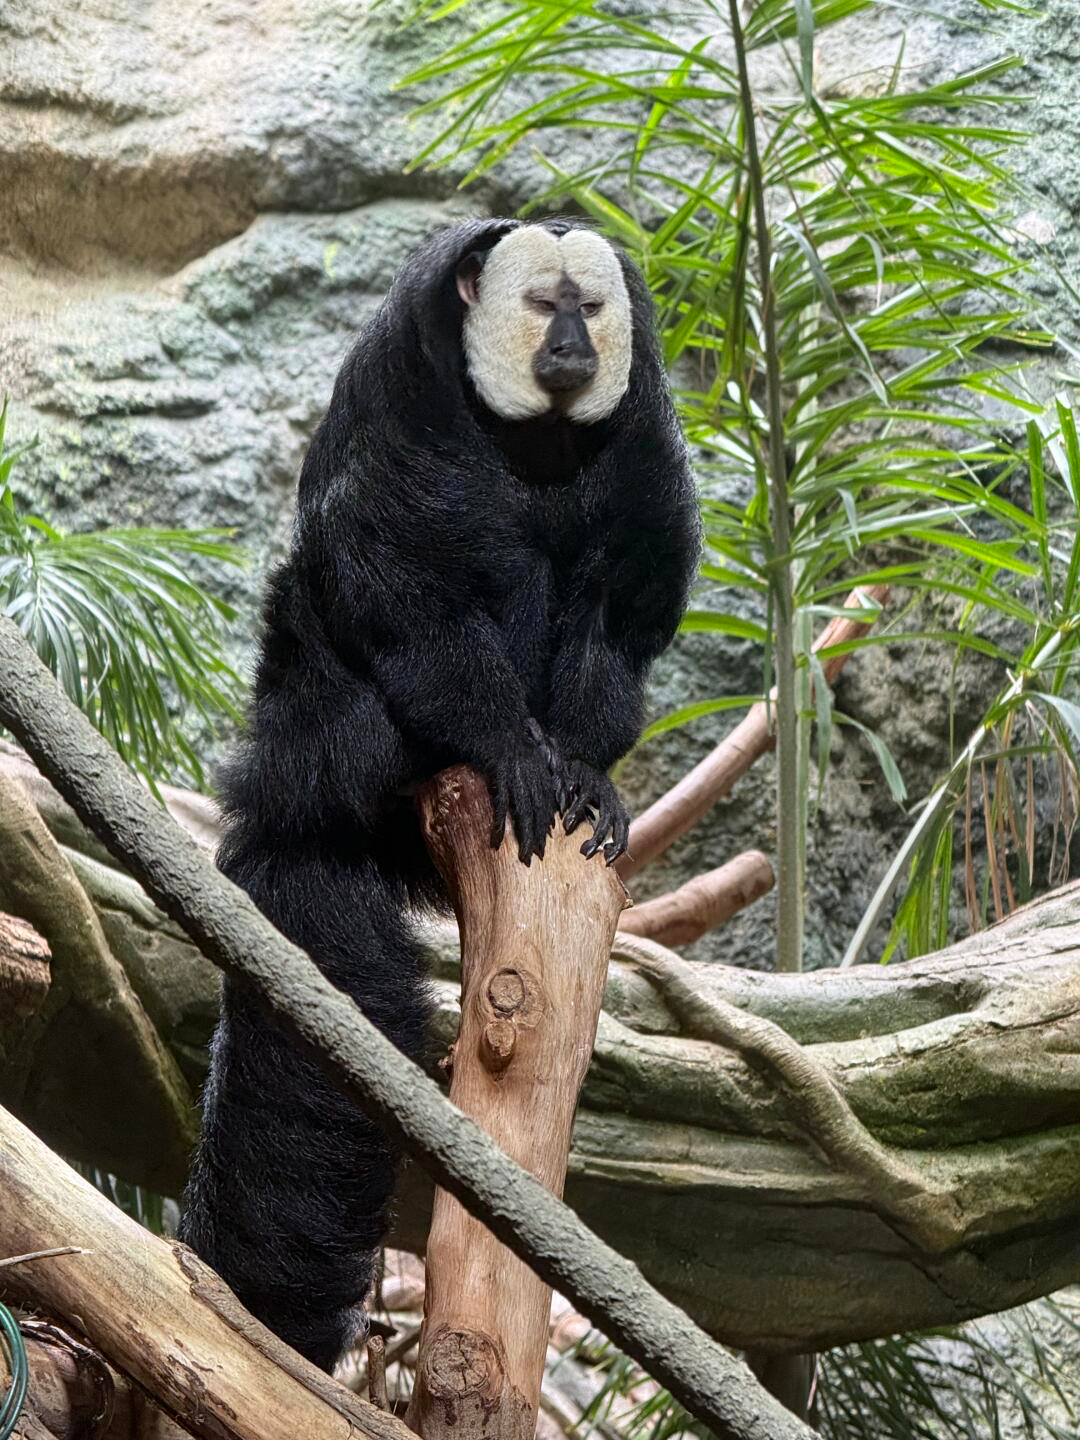
▣ 南京红山森林动物园杜杜 ©️Q.
国内“动物旅游”是如何兴起的?
最早的时候,国内动物旅游主要是城市动物园和海洋馆,大家去看个稀奇。
国内第一家动物园,可以追溯到始建于1903年的北京动物园,1907年,其以“京师万牲园”为名,正式对外开放,并成为公共动物园的起点,其建立,与彼时“开通智识”的社会思潮密切相关。
到了1993年,深圳开了内地第一家真正意义上的野生动物园,游客能乘车近距离看动物,动物旅游开始成规模。2000年后,长隆这类主题度假区又把门票做成“门票+酒店+演出”的度假产品,动物旅游进入快车道。
这一阶段的动物旅游,是城市旅游的配套,核心功能是科普和亲子休闲。城市孩子接触动物的机会少,家长又爱带娃周末出门,动物园、萌宠乐园、海洋公园天然适合家庭消费,慢慢成了亲子游的主力项目。
而变化是从动物园开始的。作为全国最早取消动物表演的动物园之一,南京红山森林动物园的场馆尽可能模拟野外环境,游客不再是俯视笼舍的人,而是“到动物家里来做客”的人。动物能按自己的习性活动,状态反而更鲜活。
互联网起来之后,动物被看见的方式也变了。北京动物园的萌兰、成都大熊猫繁育研究基地的花花,被短视频一放大,成为了许多人的心头好。南京红山森林动物园还把直播和云认养做成了日常,不少小动物靠这个圈了一波粉。
西宁野生动物园更进一步,从2017年救护雪豹“凌霜”开始,持续公开每一只雪豹的救护过程,到“凌小蛰”“凌小芒”出场时,线上流量到了数百亿的量级。西宁顺势把雪豹做成城市IP,“雪豹之都”的标识、豹街、雪豹主题公交陆续落地,动物元素从园区溢出到整座城市。
网红小动物先在线上走红,再把人拉到线下,动物园跟着热闹起来,它所在的城市也跟着被看见。动物不再是园区里顺带看一眼的陈列品,很多人就是冲着它,专门买了一张车票。
再往后,动物旅游的场景从园区换到了城市本身。大连的梅花鹿在山体公园的步道边溜达,长海的斑海豹娜娜在开放海滩上停留,深圳塘朗山的猕猴和野猪也会在步道附近出没。“去塘朗山看猴子”已经成了不少深圳人的周末选项,杭州西湖边的松鼠,也是游客和本地人都会停下来看两眼的日常风景。
人和野生动物共享同一片空间,本身成了一种独特的城市体验。
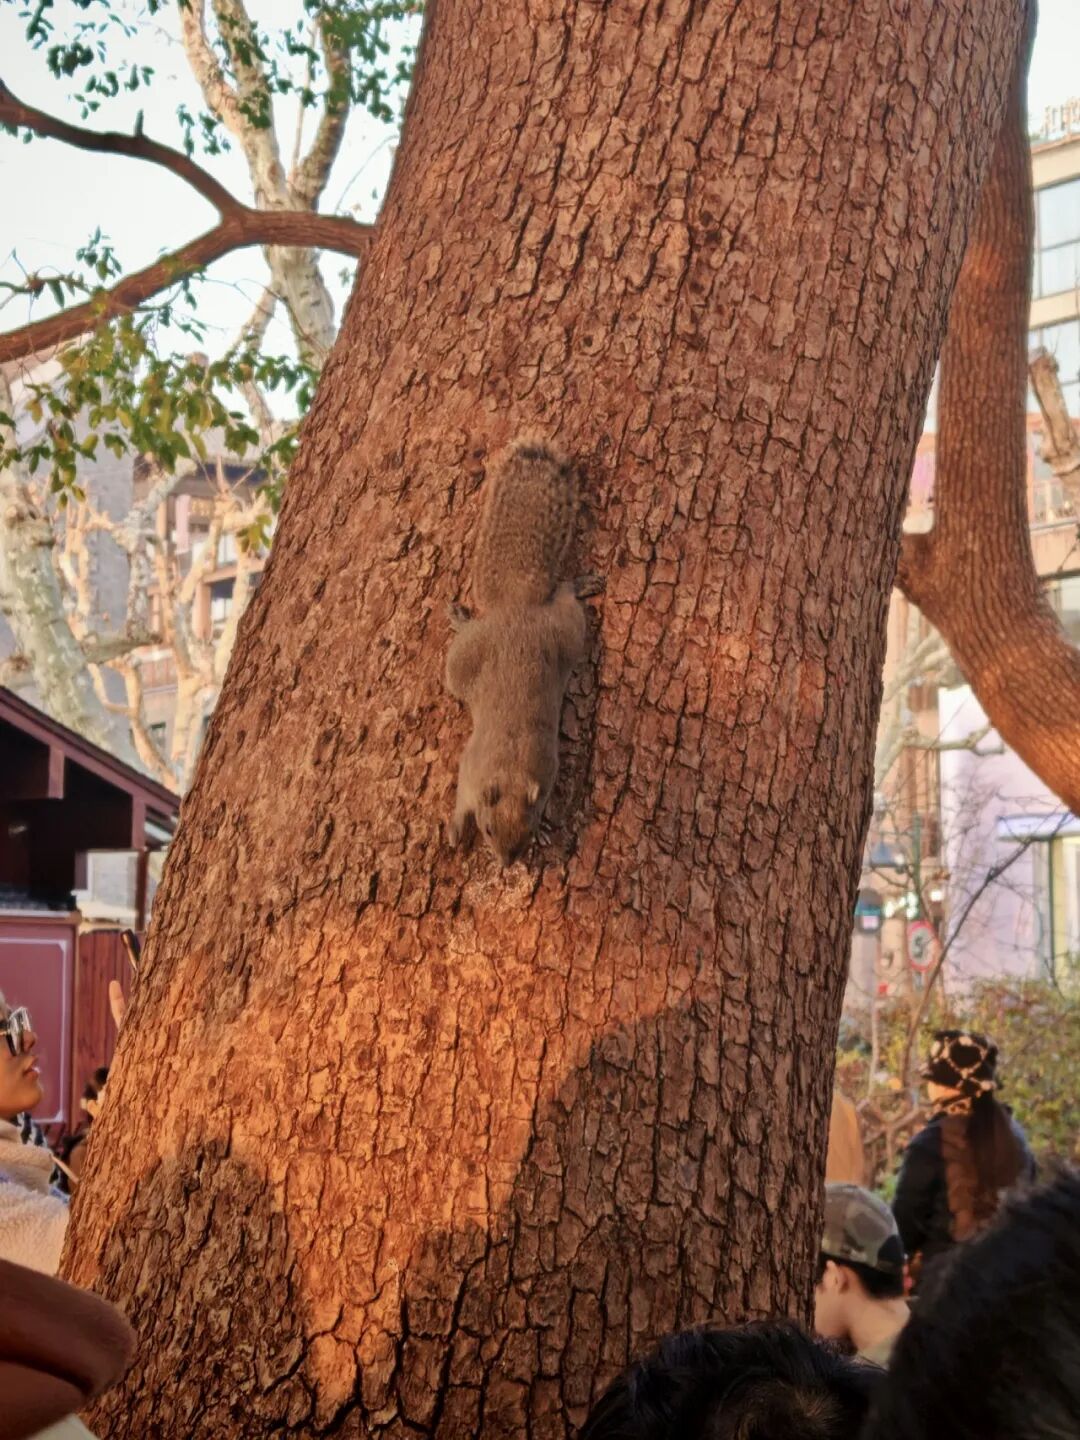
西湖边的松鼠?️ ©️增长会
为什么动物旅游在当下火了?
动物旅游在当下火了,很大一部分原因是年轻人也爱上动物园,或者说,年轻人对动物的兴趣变浓了,愿意为动物专门跑一趟。
数据显示,红山森林动物园2025年全年接待游客突破830万人次,30岁以下客群占比超过70%,外地游客占八成以上。他们中不少人不是顺路来的,是把红山当成了去南京的主要理由。
有年轻游客说,看着狐獴挖洞、水獭抓鱼,“感觉很治愈,很踏实”。社交平台上关于逛动物园的高频词也高度集中——治愈、解压、放空、不用说话。
这些高频词背后,是年轻旅行者对“体验”的定义变了。相对于“我要去哪里”,现在的年轻旅行者可能更在意“我能在那里感受到什么”。他们愿意为一个具体的感受安排一趟行程,动物园也好,城市山野也好,只要能提供那种感受,就值得去。

而在当今这个堪称“大NPC时代”的文旅市场中,游客开始把城市里那些有固定人设、可互动的对象当成旅行内容,像游戏里找NPC做任务一样。越来越多的文旅目的地,出现了极具代表性的景区NPC(非玩家角色),比如河南开封万岁山武侠城凭借NPC互动等玩法,年度营收在3年内激增15倍,清明上河园也拥有1000余名,形成了庞大的互动矩阵。
动物也毫不例外地成为了一些城市或目的地的NPC,而且可能是最“敬业”的那一类。杜杜的“不想营业”、豹警官的发福脸,都是现成的例子。
它们不拿工资,不背台词,也永远不会塌房。你去了,它大概率就在那里,用同一种方式吃饭、发呆、犯懒。在一个什么都不太确定的日常里,这种“去了基本不会落空”的稳定,本身就是一种值得。
动物旅游火起来,还有一层原因,人们想看到的不只是一个可爱的对象,也是一只被好好对待的动物。城市和动物园们也在学着把动物当成需要善待的居民,而不只是管理对象。
大连在梅花鹿常出没的路口设了慢行警示牌,划了固定补饲点,志愿者定期上山巡护;长海县为娜娜划出观赏缓冲区,立起“不准触摸、不准投喂、不准惊扰”的牌子,开通专线时配了志愿者讲斑海豹保护......
部分做法也许谈不上完美,但指向是清楚的:动物不只是被用来吸引游客的资源,也是需要被善待的居民。
动物旅游的火,对城市来说当然是好事。但它和别的文旅流量不同,流量的载体,也就是动物是活的,会因为人的靠近而改变行为。
动物旅游真正的门槛,不是有没有动物走红,而在于动物红了之后,城市愿不愿意为动物让出空间。空间让出来了,动物才能按自己的方式活着,动物活得自在,年轻人才愿意为它专程来一趟。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App